微信分期:精明消费的“时间溢价”
微信分期付并非简单的支付方式切换,其核心逻辑在于信用额度的预支与现金流的重构。这种支付模式打破了“即时支付、即时清算”的传统约束,将消费行为与资金结算在时间维度上进行了解耦。用户在使用时,面对的不再是单纯的余额扣减,而是一场关于未来现金流规划的博弈。理解这一点的关键,在于意识到每一次分期选择,本质上都是在利用平台的信用背书,为当下的消费需求支付一份“时间溢价”,从而在不改变消费档次的前提下,通过月度平摊压力,实现个人资产的流动性优化。
落实到具体的支付操作层面,分期付的触发始于商户端的结算界面。在扫描二维码或在小程序内下单时,支付确认环节是关键的分水岭。此时,系统会根据你的信用额度以及商户的支持范围,弹出“分期”选项。你需要做的不仅是点击,更重要的是在弹出的期数选择框中,审视不同分期周期下的月供金额与服务费率。这种支付流程具有明显的“前置决策”特征,一旦确认支付,当前的消费额度便会被锁定并转化为长期的还款义务,因此,在支付动作发生前,精准核算每一期的实际支出成本是每一个精明消费者的必备功课。
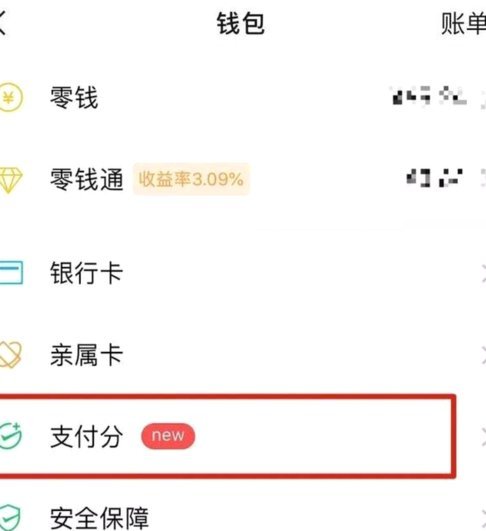
支付完成后的还款环节,则呈现出一种“自动触发”的逻辑。微信分期付的还款并非手动转账,而是基于预设扣款日的一次性扣划。其核心在于对“扣款账户”的维护。用户需要提前在微信支付的设置中,检查并确认分期还款的资金来源——无论是零钱、零钱通还是绑定的银行卡,其流动性必须覆盖每月的还款额。如果扣款账户余额不足,不仅会引发逾期罚息,更会直接影响个人的信用评分。因此,有效的支付管理应当建立在“自动预留”机制之上,确保在还款日到来前,资金池中已完成了从流动资产向还款专项资金的定向转移。
从财务管理的深度视角来看,掌握分期付的支付技巧,难点不在于点击哪个按钮,而在于对“利息成本”与“资金机会成本”的动态权衡。频繁使用分期支付极易造成“消费幻觉”,即因月供金额极低而忽略了总负债的攀升。一个成熟的支付策略应当是:在面对高单价、刚需性且具备较高资金周转价值的支出时,利用分期付来留存现金流;而在面对低价值、冲动型消费时,坚决避免分期。支付行为的本质是资源的再分配,只有当你能清晰计算出分期利息与银行存款收益之间的差值,并能驾驭还款节奏时,微信分期付才能真正成为你提升生活品质的金融杠杆,而非透支未来的枷锁。
相关文章
羊小咩智能账单管理新体验
羊小咩的账单处理系统正在经历一场静默的范式转移。传统账单管理依赖人工核对与周期性结算,而当前的智能化系统已将核心逻辑重构为实时数据流解析。通过自然语言处理技术,系统能自动识别发票中的非结构化信息,将模...
羊小咩面对订单取消 如何平衡利益与用户体验
羊小咩,一个以优质商品和服务著称的品牌,其用户基础庞大。在面对取消订单这一行为时,品牌的态度和策略尤为关键。首先,从消费者心理分析来看,取消订单往往反映了消费者的不确定性和临时变化的需求或情绪。而羊小...
什么叫花呗套线
在当前消费主义盛行的时代,“花呗套现”成为了一些用户为解决短期资金周转问题的手段。但这种行为本质上是违反了花呗服务协议,同时也涉及到了金融风险。所谓“花呗套现”,是指利用花呗的分期付款功能或者其他渠道...
分期乐怎么申请延期还款
面对资金周转不灵或者突发状况时,合理申请延期还款可以为个人带来一定的缓冲空间。以分期乐为例,用户如何顺利进行延期还款的申请呢?首先,明确分期乐官方支持延迟还款功能,在遇到特殊情况确实需要延期的情况下,...
白条额度动态解析:影响与优化策略
白条提取额度,在数字经济时代,已经不仅仅是简单的信用额度,更是用户金融行为的隐形指标,直接影响着消费决策、信用评分乃至未来的融资机会。它并非银行或金融机构随意设定的数字,而是基于复杂的算法模型,综合考...
白条取现:科技让资金秒速到账
近年来,金融科技的发展使得支付和信贷服务更加便捷。以“白条取现秒回”为例,这背后的逻辑和实现方式揭示了现代金融产品如何无缝融合科技与用户的日常需求。首先,“白条”作为一种虚拟信用工具,用户可以先消费后...