白条“秒出库”靠谱吗?深度解析变现背后的风险与陷阱
探究“京东白条出库”的可靠性,首先需要剥离其营销层面的虚假繁荣,直面底层逻辑的博弈。所谓的“出库”,本质上是试图将信用额度转化为流动资金的过程。当用户关注“秒到”这种极端效率时,往往忽略了金融交易中最为核心的风险对冲机制。在非官方渠道的语境下,这种转化往往依托于虚假订单或第三方结算链路,其实现的“快”,仅仅是支付网关指令传达的瞬时反馈,而非资金安全性的实质性确认。
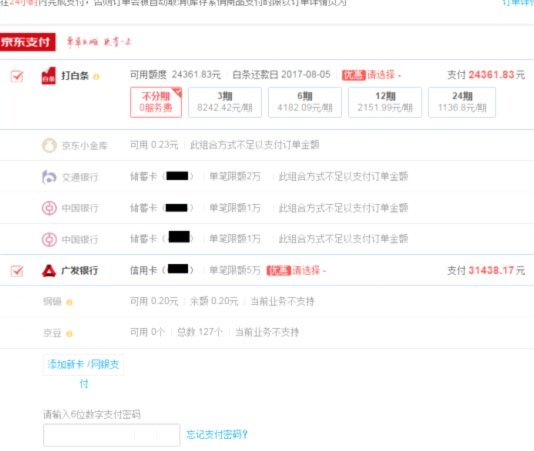
所谓的“秒到”背后隐藏着极高的技术陷阱。许多宣称能够实现瞬时到账的服务,其实是利用了自动化脚本和预设的支付模版来制造一种高效的错觉。这种速度感往往与风险成正比:交易链路越短、环节越少,由于缺乏人工审核和实名核验的介入,资金被拦截或卷款跑路的概率就越大。这种高度依赖算法驱动的“极速”,在面对恶意欺诈时,其实是剥夺了用户发现异常并及时申诉的时间窗口,让损失变得极其难以追回。
从金融风控的角度看,可靠性绝不仅仅指资金是否到账,更重要的是信用体系的完整性与账号状态的稳定性。任何违背京东官方授信逻辑、绕过标准支付路径的“出库”行为,都会在后台触发异常订单监测机制。一旦被判定为套现或非法变现,不仅面临额度被强行收回、账户封禁的直接后果,甚至可能导致个人征信记录中的信用评分受损。这种隐形损失往往在交易发生后的数天甚至数月才显现,其破坏力远超一时的资金收益。
判断此类业务是否可靠,必须建立一套多维度的评估模型。如果评价标准仅停留于“到账速度”和“操作便捷”,那么这本质上是一种盲目的博弈。真正的安全应当建立在合规的支付路径与透明的服务链路之上。对于用户而言,警惕那些过度承诺“极速、无痕、高额”的诱导性话术,意识到任何试图挑战金融监管边界的行为,其代价都可能由个人承担。回归到信用消费的原点,理解额度的本质是授信而非提现,才是规避风险的最优解。
相关文章
如何提升分期乐额度
分期乐的额度并非固定不变,而是基于你的信用评估、还款能力以及平台自身的风险控制策略而动态调整的。理解这个调整机制是最大化利用分期乐额度的关键。很多人认为,申请分期乐后,额度就固定不变,这是一种误解。实...
微信分付能否秒提现?
微信分付是一种基于信用评估的消费金融服务,用户可以在购物时使用该服务进行分期付款。然而,近期在网络上出现了一些关于“套现”的讨论,即是否可以通过某些方式将微信分付的资金提前获得并用于其他用途。“秒付”...
如何提升分期乐信用额度的秘密
信用额度的获取,本质上不是一次简单的“申请行为”,而是一场复杂精密的金融风控模型与用户信用行为数据的长期博弈。理解这一机制,必须从风控方(平台方或金融机构)的视角去构建认知框架。从外部观察,许多人认为...
白条额度动态解析:影响与优化策略
白条提取额度,在数字经济时代,已经不仅仅是简单的信用额度,更是用户金融行为的隐形指标,直接影响着消费决策、信用评分乃至未来的融资机会。它并非银行或金融机构随意设定的数字,而是基于复杂的算法模型,综合考...
花呗正规吗?额度如何动态调整?
花呗,作为蚂蚁集团旗下支付宝平台的一项信用支付服务,其本质是依托庞大的用户信用体系和大数据分析,提供的一种先消费后付款的金融服务。平台的正规性毋庸置疑,它隶属于国内领先的第三方支付机构,拥有央行颁发的...
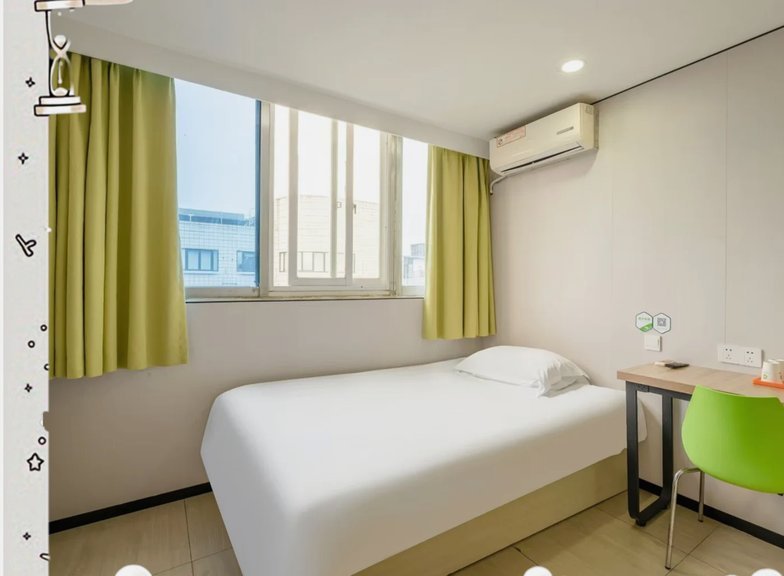
鹿邑优选:匠心打造品质住宿新标杆
鹿邑优选酒店的出现,本质上是对传统住宿业服务逻辑的一次重构。这家位于中原腹地的精品酒店,将当代设计美学与地方文化基因进行深度耦合,创造出独特的空间叙事。其主建筑群采用解构主义手法,将鹿邑本土的青铜器纹...