享花卡能否直接提现?深度解析可行性与隐藏风险
享花卡作为消费金融领域的创新产品,其核心功能在于通过信用额度实现消费分期或账单支付。从金融工具的本质属性来看,提现行为本质上属于资金挪用,而享花卡的设计逻辑并未包含直接提现功能。这种设计源于对信用风险的管控,通过限制资金流转路径,降低过度借贷引发的债务危机。但值得注意的是,部分平台可能通过绑定第三方支付工具实现变相提现,这种操作往往伴随着手续费或利息成本,需谨慎评估实际收益。
从资金流动性角度看,享花卡的提现能力受制于多重机制约束。首先是额度使用规则,多数产品设定单日或单笔提现上限,且提现金额通常无法突破总授信额度。其次是还款周期影响,若提现行为导致账单周期缩短,可能触发提前还款罚息。更关键的是,提现操作可能引发信用评分波动,特别是当提现金额超过月度消费额的合理比例时,容易被系统判定为资金周转异常,进而影响后续授信额度。
在金融成本维度,提现行为往往伴随着隐性代价。部分平台对提现金额收取固定费率或阶梯费率,例如0.5%-1.5%的手续费,且可能叠加资金占用期间的利息计算。这种双重成本结构使得提现的实际净收益大幅缩水,尤其在短期资金周转需求中,成本可能超过预期收益。同时,频繁提现可能被纳入风险评估模型,导致信用评分下降,进而影响未来借贷成本。
对比传统金融工具,享花卡的提现功能存在显著差异。信用卡虽支持提现但需支付高额手续费,且影响免息期;消费贷款则需通过正规渠道申请,审批周期较长。享花卡的特殊性在于其依托消费场景的即时性,但这种便利性也伴随着更严格的使用规范。对于用户而言,需明确区分资金用途与提现需求,避免因操作不当导致的信用风险或财务损失。
在实际应用中,合理规划资金使用是关键。若确实存在短期资金需求,建议优先考虑平台提供的低息贷款选项,或通过优化消费结构实现资金周转。同时,需密切关注提现操作对信用记录的潜在影响,避免因短期行为损害长期信用资产。金融工具的本质是服务而非替代,理解其运作逻辑方能实现价值最大化。
相关文章
支付界的便荔卡包:同类竞品大盘点
在当今这个数字化时代,便荔卡包因其高效便捷的支付方式和丰富的场景应用,受到了广泛欢迎。实际上,与便荔卡包功能相近的平台并不止一个。例如,支付宝和微信支付作为国内最为知名的第三方支付平台,它们不仅支持扫...
分期乐授信额度注销步骤
如果您决定不再使用分期乐的服务,并 在准备注销之前,确保登录您的账户并检查是否有任何未完成的交易。如果有,请尽快处理完毕,以避免产生额外费用和影响您的信用评分。接下来,可以通过分期乐官方网站或手机...
花呗套现手续费多少?
近年来,随着花呗等消费信贷产品的普及,越来越多的消费者选择通过套现的方式来提前获得资金。然而,对于许多用户而言,了解套现花呗是否需要支付手续费,以及手续费的具体数额,依然是一个比较模糊的问题。实际上,...
分付套现风险警示
近期,网络上频繁出现关于“分付套现”的图片和信息,这类现象不仅触及了金融安全的红线,也折射出部分用户对便捷资金周转需求与风险意识之间的矛盾。首先,“分付”作为蚂蚁金服推出的一款消费金融服务产品,旨在为...
分期乐额度提现:智能秒到账
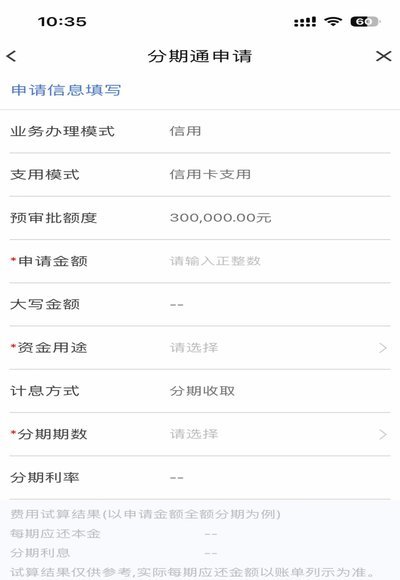
分期乐作为校园分期领域的头部平台,其额度秒提现功能的实现依赖于复杂的风控模型与资金流转体系。用户在申请额度时,系统会实时评估信用分、消费行为轨迹及还款记录,通过多维数据交叉验证降低授信风险。这种动态授...
得物分期额度不足怎么办?
面对得物佳物分期额度不足的问题,许多消费者可能会感到束手无策。但实际上,解决这个问题并不难,关键在于了解其背后的原因并采取相应的措施。首先,需要认识到得物平台提供的分期额度是根据用户的信用状况和消费行...