美团月付手续费陷阱揭秘
### 美团月付手续费的潜规则与用户权益保护
#### 一、手续费的隐形陷阱
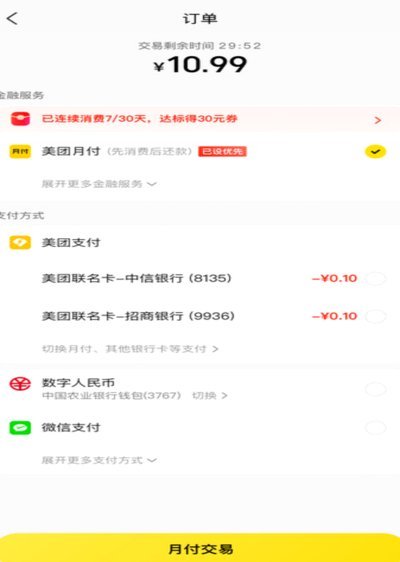
许多用户在使用美团月付时,发现账单中频繁出现手续费,却不清楚其计算逻辑。实际上,美团月付的手续费并非简单的百分比扣除,而是根据用户的消费金额、还款周期、信用评估等因素动态调整。例如,若用户选择分期付款,手续费会以分期利息的形式分摊到每期账单中,而这种利息往往远高于银行信用卡的分期费率。更隐蔽的是“预借现金”手续费,用户若提取现金,不仅需要支付高额手续费,还会被收取利息,且资金用途受限。这些设计让用户在不知不觉中陷入高成本的消费循环。
####二、信用评估与手续费的关联
美团月付的手续费并非单纯的技术性收费,而是与用户的信用评估结果密切相关。系统会通过用户的消费频率、还款记录、历史信用数据等维度,动态调整手续费率。例如,信用评分较低的用户,即使使用相同的消费金额,可能面临更高的手续费。这种机制本质上是一种风险定价策略,美团通过手续费补偿其资金成本,并覆盖潜在的坏账风险。用户若频繁逾期或短期多次申请分期,系统会将其标记为高风险账户,手续费率进一步上升,形成恶性循环。这提示用户需关注自身信用健康,避免因小失大。
####三、手续费套取的法律与道德边界
部分用户试图通过“套取手续费”的方式规避高额费用,例如故意逾期后全额还款以获取“违约金优惠”,或利用分期产品规则漏洞减少手续费支出。然而,这种行为在法律和道德层面存在双重风险。从法律角度,恶意逾期可能触发芝麻信用分降级,甚至被纳入金融黑名单;从道德层面,这种“薅羊毛”行为破坏了信用经济的公平性,最终可能反噬市场生态。美团方面也在不断优化风控系统,通过大数据监测用户行为模式,识别违规操作并采取限制措施。
####四、手续费优化的可行路径
用户并非完全无法对抗手续费的高企,而是需要建立科学的财务规划。例如,合理利用账单周期,避免跨周期产生的“循环手续费”;选择低手续费的分期产品(如3期免息),而非长期高息分期;或通过提升芝麻信用分降低手续费率。值得注意的是,美团月付与银行合作的联名卡产品,往往提供手续费减免或低利率通道,这为用户提供了替代方案。关键在于跳出“短期套现”的思维,转为长期信用管理。
####五、行业对比与用户觉醒
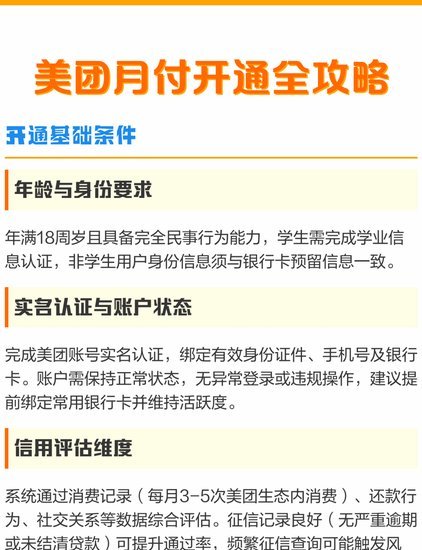
与其他消费金融平台相比,美团月付的手续费率在行业中处于中等偏高水平,但其优势在于场景化整合(如外卖、电影、旅游消费的实时支付)。用户在选择时,应综合比较费率、还款灵活性、场景适配性等因素,而非单纯追求低手续费。随着消费者金融素养提升,越来越多用户开始主动查阅《服务协议》中的手续费条款,这种“觉醒”正在推动行业费率透明化。美团也在响应监管要求,逐步公开手续费计算方式,但用户仍需保持警惕,避免被复杂条款迷惑。
####六、未来趋势:技术赋能与监管博弈
未来,AI算法在手续费定价中的作用将更显著,例如通过机器学习预测用户还款能力,动态调整费率。但这也带来监管挑战,如何在防范金融风险与保护用户权益间平衡,仍是行业难题。用户应关注政策动向,例如央行对消费金融公司的监管指导意见,这可能推动手续费标准化。同时,用户教育至关重要,只有掌握金融工具的底层逻辑,才能在复杂规则中找到真正的性价比。
相关文章
美团月付额度提升攻略:口子大神的实用技巧
在当今社会,各种金融服务和支付方式层出不穷,“美团月付”作为一种创新的消费模式,在用户中逐渐受到欢迎。然而,一些自称“口子大神”的人士宣称可以轻松获得更高的信用额度或更灵活的还款方式,这让不少消费者产...
如何在鹿邑优选退货退款
鹿邑优选作为一个电子商务平台,为消费者提供便捷的购物体验。如果用户购买的商品不符合预期或出现其他问题需要退换货,了解如何正确地操作就显得尤为重要。首先,在决定退货之前,请确保已经阅读了商品详情和相关规...
分期乐账户如何安全注销
分期乐账户注销并非简单的按钮点击,而是涉及个人信用信息、还款记录以及平台内部的合规流程。用户需充分理解其潜在影响,避免因操作失误导致不良影响。首先,务必确认账户的注销原因,分期乐通常会提供多种注销方式...
如何提升分期乐额度
分期乐的额度并非固定不变,而是基于你的信用评估、还款能力以及平台自身的风险控制策略而动态调整的。理解这个调整机制是最大化利用分期乐额度的关键。很多人认为,申请分期乐后,额度就固定不变,这是一种误解。实...
多头借贷为何屡次秒拒
在当前金融环境下,"多头借贷贷款秒拒急用钱"已成为一个不容忽视的现象。这种现象的背后,折射出借款人在资金需求与信用评估之间的矛盾。 金融机构的风控模型对多头借贷行为保持着高度敏感。当一个人同时向多...
美团月付提现背后的隐藏机制
美团月付的提现方式,远比许多用户想象的复杂。它并非简单的“扣款”,背后涉及复杂的支付生态、风险控制以及用户协议。理解“怎么取现”的关键,在于深入剖析美团月付的设计逻辑,以及其对收益的流转机制。首先,美...