分期乐平台:合规运营背后的逻辑
《分期乐平台的合法边界与合规运营探析》
法律框架下的生存逻辑
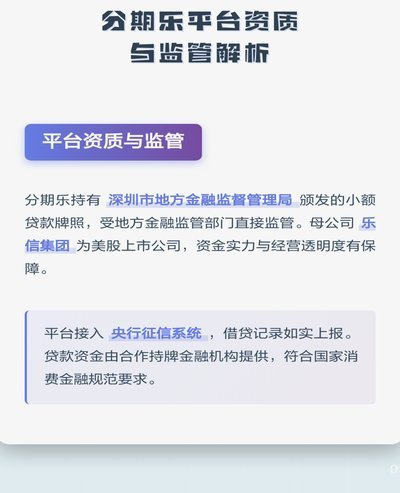
中国互联网金融生态的快速演进,催生了分期乐这类消费金融平台的崛起。根据《电子商务法》《网络借贷信息中介机构业务活动管理暂行办法》等法规,持牌经营已成为行业标配。分期乐作为市场先行者,早在2017年便取得消费金融牌照,其运营模式建立在持牌经营的合法性基础之上。平台通过与银行、持牌金融机构合作,或自身申请消费金融牌照,确保资金来源的合规性。值得注意的是,平台在用户协议中明确载明的各项条款,包括利率说明、还款方式、违约责任等,均需符合《民法典》合同编的相关规定,任何格式条款都必须遵循公平原则。
合规运营的多维保障
平台的合法运营不仅依赖外部监管,更依赖内部风控体系的完善。分期乐建立了包含贷前审核、贷中管理和贷后追踪的全流程风控机制。通过大数据建模对用户信用状况进行评估,结合芝麻分、信用卡使用记录等多维度数据,确保信贷投放的审慎性。在资金存管方面,平台与合作金融机构完成资金第三方存管,有效隔离风险。用户权益保护方面,平台设有独立的客服系统和争议解决通道,确保消费者在遇到问题时能够及时获得救济。这些措施共同构筑了平台合规运营的多维保障体系。
灰色地带的风险警示
尽管持牌经营确保了平台主体合法性,但消费金融领域仍存在诸多风险点需要警惕。部分平台在利率设计上存在"合法外衣下的高利贷"现象,表面符合《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》的利率上限,实则通过各种附加费用变相提高融资成本。信息安全方面,平台收集的用户生物信息、位置数据等敏感信息,若缺乏必要的加密技术和用户授权机制,可能引发隐私泄露风险。此外,部分不法分子利用平台进行"假名贷款"、"以贷养贷"等违规操作,这些行为游走在法律边缘,需要用户保持高度警惕。
用户保护与行业自律的平衡
平台的合法性最终要接受市场和用户的双重检验。在监管趋严的背景下,分期乐等平台已将合规作为生存底线。用户在选择服务时,应重点关注平台的持牌情况、利率透明度、合同条款公平性等要素。行业层面,中国互联网金融协会等行业组织正在推动制定统一的信用评分标准和负面信息披露制度,这些自律规范将成为平台合法性的隐形保障。值得注意的是,监管部门对消费金融的监管正在从事前准入向全流程穿透监管转变,这意味着平台的合法运营需要持续动态合规,而非一次核准终身有效。
相关文章
诚e赊额度如何转换为现金
诚e赊作为一款互联网金融产品,为用户提供了灵活的消费信贷服务。然而,许多用户在使用过程中可能会遇到如何将诚e赊的额度转换为现金的问题。本文将从产品特性和操作流程两个方面,深入探讨诚e赊额度如何取现。...
羊小咩提升额度攻略
要提升“羊小咩”购物额度,首先需要明确“羊小咩”购物平台的具体规则与流程。通常,提升购物额度的关键在于提高用户的信用评分和活跃度。这需要用户在平台上长期保持良好的交易记录和活跃行为,比如按时还款、积极...
轻松取出借款
了解“分期乐借钱怎么提现”的问题,首先要明确分期乐是一款主要针对年轻群体的消费金融产品。借款者可以通过分期购买商品或者服务,并在约定的时间内还款。对于想提现的人来说,提现过程相对简单但需要遵循一定的步...
拍拍贷贷款:借与不借的两难抉择
拍拍贷作为一种新兴的消费金融产品,其模式和影响引发了广泛的讨论。要判断“有用拍拍贷贷款的吗怎么样”,需要从多个维度进行审视,不能简单地将其视为“好”或“坏”。首先,拍拍贷的核心价值在于它提供的“无抵押...
羊小咩提现成功为何放款失败
羊小咩平台近期出现的提现成功却放款失败现象,暴露出金融产品在资金流转环节的复杂性。从技术层面观察,系统接口异常或清算延迟可能是直接诱因。当用户完成提现操作后,资金已从账户划转至第三方支付通道,但若清算...
信用支付新模式
花呗支付平台的崛起,并非仅仅是支付宝的一个延伸,更代表着中国移动支付生态系统的一次战略性重塑。其核心在于对“信用”这一价值的极致挖掘与运用,构建了一个围绕消费场景和个人信用评估的复杂生态系统。传统支付...