如何操作花呗提现更高效?实用技巧分享
花呗提现的核心逻辑在于信用额度的转化。用户通过支付宝APP进入"花呗"页面,点击"我的花呗"后选择"提现"选项,系统会自动匹配绑定的银行卡。但需注意,提现金额受信用额度、账单周期和还款记录影响,部分用户因信用评分不足无法操作。实际操作中,系统会要求输入支付密码并确认提现金额,随后通过银行清算通道完成资金转移,整个过程通常在1-3个工作日内完成。
提现功能的底层机制依赖于蚂蚁金服的信用评估模型,该模型综合考量用户消费行为、还款记录和账户活跃度。当用户连续3个月按时还款且消费金额稳定时,系统会自动提升可提现额度。但若出现逾期记录或消费频繁波动,系统可能限制提现权限。这种动态调整机制确保了资金流动性与信用风险的平衡。
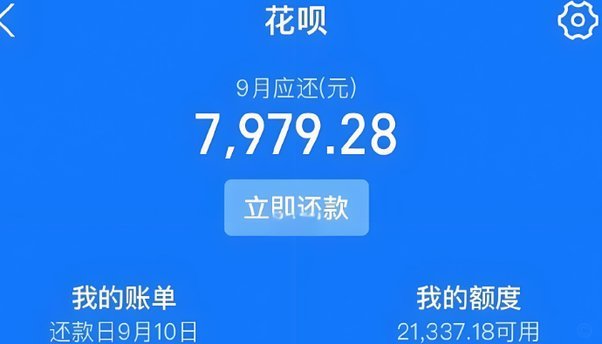
在操作细节上,用户需确保绑定银行卡的账户状态正常,且与花呗账户的实名信息一致。提现时系统会自动校验银行卡余额是否足够覆盖手续费,若不足则提示用户充值或选择其他支付方式。部分用户反映提现延迟,主要原因是银行清算系统与支付宝结算系统的时差,通常在24小时内可完成资金到账。
信用额度的转化效率与用户还款能力密切相关。花呗提现本质上是将信用额度转化为现金资产,但需支付0.01%的提现手续费。系统会根据用户历史还款数据动态调整提现额度,若用户近期有大额消费且未及时还款,系统可能暂时冻结提现权限。这种机制既保障了资金安全,也促使用户养成良好的消费习惯。
相关文章
美团月付额度提升攻略:口子大神的实用技巧
在当今社会,各种金融服务和支付方式层出不穷,“美团月付”作为一种创新的消费模式,在用户中逐渐受到欢迎。然而,一些自称“口子大神”的人士宣称可以轻松获得更高的信用额度或更灵活的还款方式,这让不少消费者产...
美团生活费如何顺利提取?
美团生活费的提取逻辑本质上是平台生态价值的再分配机制。用户通过日常消费行为积累的积分、优惠券或补贴额度,实质上是平台对用户行为数据的量化反馈。这种反馈体系依赖于复杂的算法模型,将用户活跃度、消费频次、...
分期乐逾期回收全解析:技术手段与信用修复
分期乐作为消费金融领域的典型代表,其核心业务模式建立在信用评估与分期支付的双重机制之上。平台通过大数据筛选用户消费能力,将商品价格拆解为多期还款计划,本质上是将消费行为转化为金融产品。这种模式在扩大消...
花呗使用指南:稳健理财避雷技巧
花呗作为消费信贷工具,其本质是信用额度的短期借贷。用户在使用过程中需明确自身消费能力边界,避免将花呗视为“无限资金池”。合理使用的关键在于建立收支平衡模型,将花呗支出纳入月度预算框架,确保每笔消费都具...
分付提现:不止是手续费
分付提现手续费的本质,绝非一个简单的货币扣减行为,它反映的是一套复杂的跨层级交易成本模型。从专业角度审视,每一笔分付提现,都意味着资金跨越了多个技术节点、合规域和金融网络。费用结构并非固定参数,而是系...
花呗现象 平台有哪些
花呗现象的蔓延并非单一产品的胜利,而是消费金融生态重构的缩影。从最初作为支付宝的信用支付工具,其迅速渗透至线上线下场景,本质是互联网平台对传统信用体系的解构。这种解构打破了银行主导的信贷逻辑,通过大数...