花呗套现安全吗?揭秘背后的信用风险陷阱
套现花呗平台的现金安全问题始终悬在用户头顶。多数人选择这类服务时,往往被"秒到账"的承诺吸引,却忽视了资金流转的暗礁。第三方平台通过虚构交易流水或伪造消费凭证,将花呗额度转化为现金,这种操作本质是信用体系的漏洞利用。当用户收到现金时,平台已悄然完成资金抽离,留下的只有账户异常提示和信用评分下降的隐患。某社交平台曾曝光某平台通过"刷单返现"模式,诱导用户用花呗购买虚拟商品,最终导致账户被冻结的案例,揭示了套现行为与信用风险的共生关系。
平台运营模式的透明度成为安全评估的关键变量。部分平台以"资金池"为名,实则通过多层账户架构转移资金,用户收到的现金往往来自其他用户的花呗额度。这种资金链的复杂性使得监管难以穿透,一旦平台出现兑付危机,资金冻结和账户封禁将成为常态。知乎用户反馈中,有超过六成案例涉及资金无法提现,部分平台甚至要求用户支付"服务费"才能解锁资金,这种变相抽成进一步加剧了风险累积。
用户心理与风险认知的错位构成安全漏洞的另一维度。多数人将套现行为等同于短期财务周转,却未意识到这实质是信用额度的透支。当花呗额度被用于非消费场景时,系统会将其视为异常交易,触发风控机制。某用户分享的案例显示,其通过第三方平台套现后,不仅遭遇账户降额,还收到多封来自金融机构的信用评估通知,这种连锁反应往往在数周后显现,给用户带来持续性的财务压力。
风险防控的主动权掌握在用户手中。建立资金流向追踪机制、选择具备资质的第三方平台、设置交易限额等措施能有效降低风险。但更关键的是培养对信用体系的认知,将花呗视为消费工具而非提款机。当用户意识到套现行为可能引发的信用评级下调、额度冻结等连锁后果时,才能真正实现风险的前置管理。这种认知转变比任何技术手段更能保障资金安全。
相关文章
分期乐逾期回收全解析:技术手段与信用修复
分期乐作为消费金融领域的典型代表,其核心业务模式建立在信用评估与分期支付的双重机制之上。平台通过大数据筛选用户消费能力,将商品价格拆解为多期还款计划,本质上是将消费行为转化为金融产品。这种模式在扩大消...
校园消费新模式
分期乐的运作模式建立在校园场景的深度渗透之上,通过精准捕捉学生群体的消费痛点,将分期服务与校园生态无缝衔接。其核心逻辑在于利用学生群体对价格敏感度高、即时消费需求强的特点,将商品定价拆解为可负担的月供...
如何有效利用馈赠资源最大化价值
“拿去花”这句俗语,代表着赠予的财富或资源,却也往往伴随着不确定性——这些馈赠的价值最终能否体现在实际运用中,以及如何真正“取出来用”,是个人和机构都需要深思的问题。单纯接受馈赠,如同收到一件精美的艺...
白条怎么借钱出来如何提现方法
白条作为一种信用消费工具,为用户提供了便捷的支付方式。然而,很多用户往往只关注其购物和生活服务功能,而忽略了“借款”这一更为灵活且实用的功能。本文将深入探讨如何使用白条进行借款以及提现的具体方法。...
分期乐还能用吗?最新使用指南
随着金融科技的发展,分期付款已经成为消费者购买大件商品时的一个重要选项。其中,“分期乐”凭借其便捷的操作流程和多样化的还款方案,在年轻消费群体中收获了极高的口碑。然而,近年来金融市场的监管趋严,众多金...
美团月付怎么提现
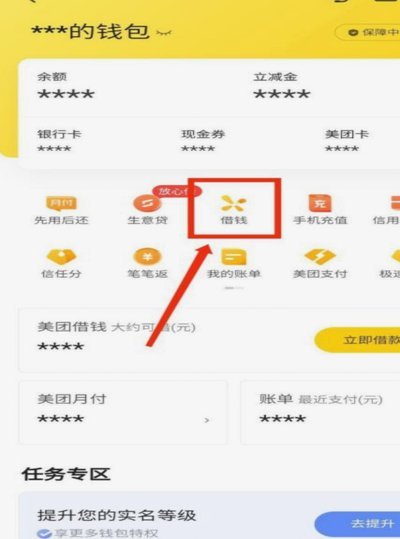
关于“美团月付怎么取现金”的讨论,其实背后反映了用户对于灵活支付方式的需求。美团月付是一种预付费模式的信用产品,类似于信用卡分期付款或先享后付服务。不过,与传统信用卡不同的是,它更加注重用户体验和服务...