分付取现:别误解,小心风险
许多用户在搜索“分付取现方法”时,本质上是在寻找一种信用额度与现金流动性之间的转化路径。必须明确的是,分付作为微信生态内的支付信用工具,其设计初衷是基于特定消费场景的授信,而非像银行存款或信用卡取现那样提供直接的资金提现功能。所谓的“取现”,其逻辑核心并非资金的物理转移,而是通过特定的支付链路,将预设的消费额度,转化为具备变现属性的数字权益或实物资产。这种认知上的错位,往往是用户陷入高风险操作的认知根源。
在相对合规且具备逻辑支撑的维度下,最常见的路径是通过“消费转移”实现流动性转换。这种方式的核心在于利用分付的支付能力,去完成那些具有高流动性或可二次交易属性的支出。例如,通过支付话费、购买京东卡、或者购买特定平台的礼品卡,再通过二级市场进行折价变现。虽然这种操作链路在支付底层逻辑上是完整的,但其本质上是一种“以物易金”的过程,不仅存在显著的折旧损耗,还面临着二次交易中由于信息不对称带来的欺诈风险,其变现效率和规模受到场景和额度的双重限制。
深入观察灰色地带,所谓的“第三方代付”占据了非正规渠道的主体。这类方法通常依赖于拥有商户收款权限的个人或机构,通过用户使用分付支付虚构或超额货款,随后由对方通过转账方式返还现金。这种模式看似解决了即时性的现金需求,但其交易特征极易触发风控系统的预警。由于支付行为与资金流向之间缺乏真实的商业逻辑支撑,极易被系统判定为“虚假交易”或“套现行为”。一旦被判定,不仅面临额度被冻结、服务被停用的风险,更可能导致整个支付账号的信誉受损,甚至陷入洗钱等法律合规的泥潭。
深入剖析这些手段背后的成本结构,会发现其代价远超显性的手续费。除了变现时的折价损耗外,隐性的风险成本——即信用风险与合规风险——往往是致命的。在监管日益趋严的支付生态下,任何试图突破支付闭环、将支付额度转化为非消费现金的行为,都在算法的严密监控之下。用户在追求短期资金周转的便利时,往往忽略了支付链路断裂后带来的连锁反应。与其寻找高风险的“取现”捷径,不如建立更科学的信用管理习惯,将授信工具严格限定在真实的消费需求范围内,这才是维护个人金融生态安全的根本。
相关文章
拼多多套现:选好货,轻松获利
拼多多作为中国最大的社交电商平台之一,其独特的商业模式吸引了大量用户。但有不少人将目光投向了拼多多的“套现”行为,试图通过购买商品后再进行转让或变卖来获取利润。然而,在这种做法中,需要明确的是,并非所...
微信分付的实现与操作指南
微信分付,并非微信原生功能,而是基于微信支付能力,通过第三方服务商构建的收款解决方案。其核心在于将一笔大额账单拆分成若干份小额付款,由多人共同承担。这套机制的实现,并非简单地修改微信支付的参数,而是需...
拍拍贷借款技巧与取款机还款攻略
拍拍贷借款的合理运用,核心在于资金用途与还款规划的匹配。许多用户将拍拍贷视为短期资金周转的工具,例如应急医疗支出、突发家装需求,或是抓住时间敏感的投资机会。关键在于避免将借款用于长期消费或风险较高的投...
鹿邑优选:匠心打造品质住宿新标杆
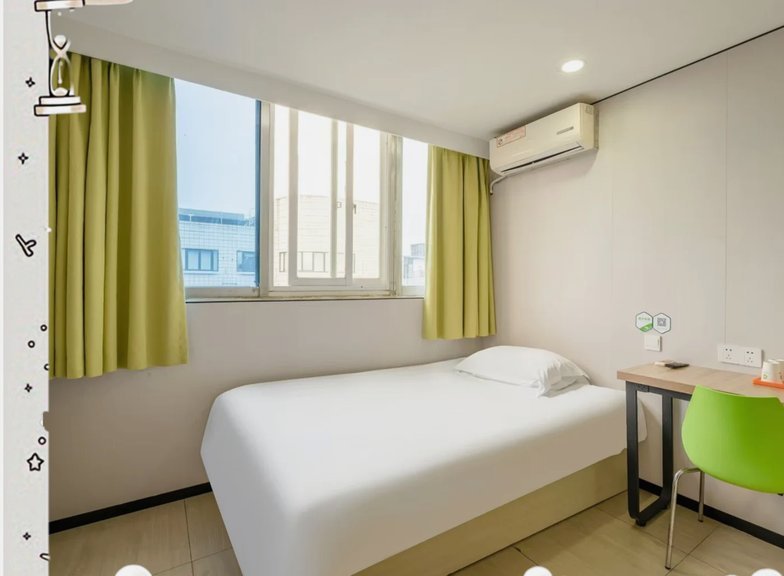
鹿邑优选酒店的出现,本质上是对传统住宿业服务逻辑的一次重构。这家位于中原腹地的精品酒店,将当代设计美学与地方文化基因进行深度耦合,创造出独特的空间叙事。其主建筑群采用解构主义手法,将鹿邑本土的青铜器纹...
商户收款费,该如何算?
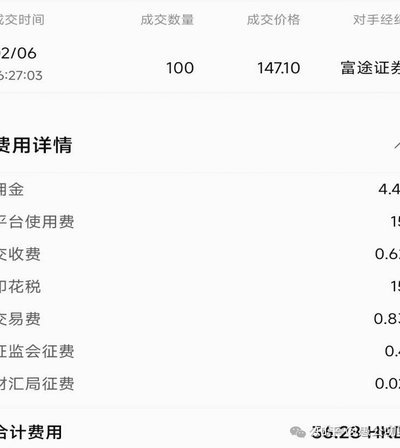
### 深 资金流转中的手续费,不只是数字游戏:费率背后的商业智慧解析资金流转,不只是简单的数字游戏,商户收款方式选择决定成本。费率,直接关系利润。固定百分比变动差异,商户餐饮餐饮波动,小费,餐饮...
优化便荔卡购物额度秒到账技巧
便荔卡购物额度获取与秒到账并非简单的“取钱”,而是一个基于信用、实时风控和智能匹配的生态系统运作。要理解如何高效地将额度秒到账,首先要认识到便荔卡的本质:它不仅仅是一张电子支付卡,更是一个连接用户与商...