美团月付攻略:如何巧妙利用优惠规则
美团月支付功能的运作逻辑本质上是平台通过流量聚合与用户行为数据的深度绑定,构建起一套动态优惠分发系统。当用户绑定月支付后,系统会根据历史消费频次、品类偏好及地理位置,自动匹配商家提供的定向折扣。这种机制看似透明,实则暗含算法对用户支付意愿的精准测算,例如在用户高频消费的餐饮类目中,系统可能优先推送满减门槛更高的优惠券,以此延长用户停留时长。
从行为经济学视角观察,月支付的"套利"空间往往存在于消费场景的错配与优惠规则的时序差异中。例如部分用户通过拆分单次高额消费为多次小额支付,可能触发不同层级的优惠梯度。但这种操作需警惕平台的反作弊机制,当系统检测到异常支付频次时,可能自动降低优惠力度甚至冻结账户。真正的策略应聚焦于对优惠券有效期的精准管理,将高价值券集中在必消费场景使用。
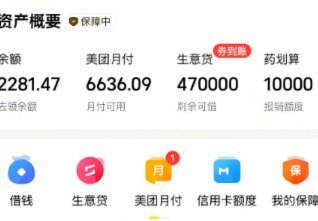
平台方在设计月支付体系时,始终在用户获得感与商业目标间寻求平衡点。数据显示,绑定月支付的用户平均消费频次较普通用户提升27%,但平台需通过动态调整优惠力度来控制成本。这种博弈体现在优惠券的发放节奏上,例如在用户绑定后首月发放高额券刺激活跃度,后续则转为小额高频次优惠维持粘性。用户若想突破这一设计,需建立跨平台消费的协同策略,将美团支付与其他支付渠道的优惠规则形成互补。
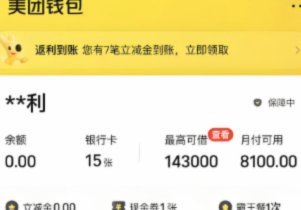
值得注意的是,月支付功能的深层价值在于其对用户消费习惯的长期塑造能力。当用户形成固定支付周期后,平台可通过算法预测其消费周期,提前推送定制化优惠。这种预测模型的精度直接影响优惠投放的ROI,而用户若能识别这种预测逻辑,例如在预测消费高峰前主动调整消费节奏,可能在不牺牲消费体验的前提下获得更高优惠覆盖率。这种博弈最终将导向平台优惠算法的持续进化与用户策略的动态调整。
相关文章
白条加油额度:如何更快到账?
白条加油额度的运作逻辑建立在信用体系与消费场景的深度绑定上。用户通过绑定油卡后,系统会根据信用评分动态分配额度,但实际到账速度受多重因素影响。部分用户发现,当支付渠道选择特定平台时,系统会优先释放额度...
分期乐如何实现分期支付
分期乐的借款机制,与其说是传统意义上的“借款”,不如说是围绕消费品或服务进行的一种定制化的支付解决方案。核心在于,分期乐并非直接将资金提供给用户,而是与电商、在线教育、旅游等平台合作,将用户在这些平台...
分期乐额度怎么提高?这几招实用!
提高分期乐商品额度,不仅能够增加购物的选择空间,还能优化个人信用记录。要了解如何提升自己的额度,首先需要明确分期乐的评级系统和评分机制。 通常,分期乐会根据用户的还款历史、账户活跃度、支付习惯等多方...
微粒贷为何推荐分期乐?解析金融混搭逻辑
## 解构金融产品混搭现象:从微粒贷到分期乐的技术与市场之思 在数字化浪潮的推动下,金融科技产品的交叉推荐已成常态。当我们打开微粒贷时,分期乐的广告推送为何会不期而遇?这种看似随意的产品混搭背后,实...
分期乐有额度却无法套现怎么办?
面对分期乐平台中常见的问题之一——有额度却无法成功套现的情况,用户往往感到困惑和沮丧。这种情况的发生可能源自多种原因,包括但不限于账户信用评级偏低、近期频繁申请借款或提现操作导致的风险控制措施加强等。...
抖音商家24小时极速套现术
“24小时套现商家”的表象,并非简单地描绘了一个高效的资金流转机制,它实质上是当代短视频电商生态中资金周转速度达到极限的一种流量模型投射。我们不能将这种操作单纯视作一次交易行为,而必须将其解构为一套由...