分期乐新用户如何开通额度
分期乐新用户额度开通的核心逻辑在于平台对用户信用画像的动态构建。注册时提交的基础信息仅是起点,系统会通过多维度数据模型评估用户资质,包括但不限于消费行为轨迹、社交网络活跃度、设备使用习惯等非传统信用指标。这种评估机制突破了传统金融机构依赖征信报告的局限,使更多年轻用户获得准入机会。值得注意的是,平台会根据用户填写信息的完整度和真实性进行风险分级,信息越详实,系统生成的信用评分越精准,这直接影响初始额度的锚定值。
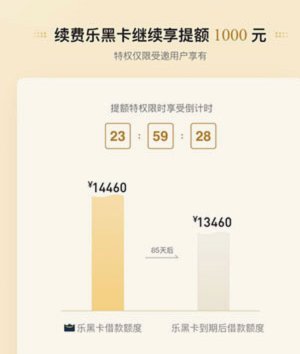
身份验证环节的严谨性决定了额度开通的合规边界。分期乐采用生物特征识别与活体检测技术双重验证,确保用户身份与注册信息的一致性。这一过程不仅涉及人脸识别,还可能包含声纹验证或指纹比对,技术门槛的提升有效遏制了虚假注册行为。验证通过后,系统会同步对接央行征信数据库进行交叉核验,对存在多头借贷记录的用户实施额度冻结,这种风控策略既保障了平台资产安全,也避免了用户被过度授信的风险。
用户行为数据在额度调整中扮演关键角色,这种动态授信机制是分期乐区别于传统分期平台的核心优势。首次开通额度后,用户在平台的浏览时长、商品点击频次、优惠券使用率等行为数据会被实时采集,形成行为画像。当系统检测到用户对高单价商品的持续关注或频繁浏览优惠页面时,会触发额度的自动上调机制。这种基于用户意图的智能判断,使额度调整更贴近实际消费需求,但也要求用户在使用过程中保持行为数据的稳定性。
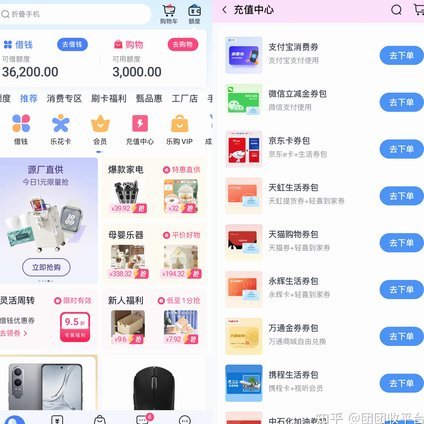
额度管理并非一次性事件,而是贯穿用户生命周期的持续过程。分期乐通过机器学习算法建立的信用评分模型,会根据用户还款记录、逾期次数、资金使用效率等指标进行周期性评估。例如,连续三期按时还款的用户可能触发额度提升的阈值,而单次逾期则可能导致额度冻结。这种动态管理机制既激励用户保持良好信用,也赋予平台灵活调整风险敞口的能力,形成用户与平台之间的正向激励循环。
在额度开通与管理过程中,用户需特别注意信息维护的持续性。平台会定期推送信用报告更新提醒,用户应主动核查并修正可能影响评分的异常数据。同时,过度依赖临时额度或频繁申请提额可能导致信用评分下降,这种边际效应在年轻用户群体中尤为显著。理解平台的授信逻辑,建立长期稳定的信用记录,才是实现额度持续增长的关键路径。
相关文章
网贷陷阱:从两千到十八万的债务危机
网贷陷阱:一个普通人的债务深渊与自救 小李是一名刚毕业的大学生,月薪四千。他从未想过自己会与高利贷结缘,却在一次手机维修费用的缺口下,意外落入网贷的陷阱。最初,他只借了区区两千元,但短短三个月,这...
去哪儿网拿去花的技巧揭秘
去哪儿网的优惠体系本质上是基于用户行为数据构建的流量分配模型,其中"去花"作为用户权益的载体,其获取方式与平台算法密切相关。通过分析用户搜索轨迹和消费偏好,系统会动态调整优惠券的发放策略,这需要用户主...
羊小咩神盾回收优选指南
“羊小咩神盾回收”的选址,远不止单纯的货价衡量,它关乎整个回收体系的效率、利润空间,更牵涉到市场端的敏感性。目前,中国盾牌回收市场呈现出多元化的竞争态势,涉及的国家级回收企业、地方性资源回收公司、甚至...
商户收款费,该如何算?
### 深 资金流转中的手续费,不只是数字游戏:费率背后的商业智慧解析资金流转,不只是简单的数字游戏,商户收款方式选择决定成本。费率,直接关系利润。固定百分比变动差异,商户餐饮餐饮波动,小费,餐饮...
花呗提现遇到问题,该找谁解决?全方位指南
“花呗提现找谁”这个问题,远比单纯的账号冻结或交易纠纷要复杂得多。它触及了支付体系的信任基础,以及金融科技公司与用户之间的关系。花呗提现流程的背后,实际上是将用户的资金与多家银行账户连接起来,形成了一...
分付取现:别误解,小心风险
许多用户在搜索“分付取现方法”时,本质上是在寻找一种信用额度与现金流动性之间的转化路径。必须明确的是,分付作为微信生态内的支付信用工具,其设计初衷是基于特定消费场景的授信,而非像银行存款或信用卡取现那...