高频交易“白条秒回”如何重塑市场逻辑
“白条秒回”这个现象,在金融市场,尤其是在债券市场,早已不是新鲜事物,它背后蕴藏的逻辑远比表面上的简单交易行为复杂得多。在传统交易模式下,债券交易往往伴随着漫长的询价、报价、撮合过程,甚至需要几经周折才能完成。而“白条秒回”,本质上是一种基于实盘交易系统的高频策略,其核心在于利用交易系统内置的深度市场数据,实时监测债券价格波动,并在其对手方同时发出买入或卖出指令,从而在毫秒级内完成交易。这种模式的出现,极大地缩短了交易周期,也为市场提供了更高的流动性。更重要的是,它将交易者从传统的“看价”和“等价”变成了对市场流动性的精准把握和控制。这种对流动性的理解,远超了传统交易者的视角,而“白条秒回”的成功,正是基于这种对市场动态的敏锐感知。
“白条秒回”的兴起,并非偶然,它与高频交易技术的进步密不可分。交易系统的运算速度、数据传输速度的提升,为这种高频策略提供了技术支撑。同时,监管部门对高频交易的容忍度也在逐步提高,允许其在一定范围内参与市场流动性。然而,这种技术驱动的快速交易模式也带来了新的挑战——市场参与者之间的信息不对称问题日益突出。对于“白条秒回”的参与者而言,更重要的是如何规避风险,精准控制仓位。 传统的风险管理方法,在面对高频交易的极速变化时显得力不从心,因此,机构不得不加强对算法模型的监控和优化,并引入更为复杂的风险控制机制,例如动态止损、波动率平价等。
更深层次的原因在于,现代债券市场已经不再仅仅是信用评级、利率、发行方的基本面信息驱动的价格,而是受到了各种因素的共同影响。包括但不限于:市场情绪、程序化交易、机构间的套利行为、以及“白条秒回”等高频交易策略的参与。这种复杂的市场环境使得价格的形成更加随机,也增加了预测的难度。在这样的背景下,“白条秒回”的参与者实际上是在寻找市场中的定价偏差,将这些偏差转化为利润。但这种利润的获取,同时伴随着更高的风险,需要参与者具备强大的风险意识和专业的量化分析能力。 简单粗暴的“追涨杀跌”模式,在瞬息万变的金融市场中,注定是失败的。
值得注意的是,“白条秒回”并非仅限于债券市场。类似的策略同样可以在股票、外汇等金融市场中使用。其核心逻辑是相同的:利用高频交易技术,捕捉市场中的微小价格差异,并快速执行交易。然而,不同市场的特点不同,相应的策略也需要进行调整。例如,股票市场的交易速度通常比债券市场更快,因此,“白条秒回”的参与者需要更加快速地做出判断和决策。 在未来,随着技术的不断发展和市场的不断变化,我们或许会看到更多基于“白条秒回”的创新策略涌现出来,从而推动金融市场的创新与发展。
相关文章
羊小咩购物额度怎么合法利用?
近年来,互联网金融产品如雨后春笋般涌现,但随之而来的,是许多消费者对购物额度的管理和使用的困惑。以“羊小咩”为例,其购物额度作为一种信用服务,旨在为用户提供便捷的购物体验。然而,不少用户对于如何将这些...
拍拍贷贷款:借与不借的两难抉择
拍拍贷作为一种新兴的消费金融产品,其模式和影响引发了广泛的讨论。要判断“有用拍拍贷贷款的吗怎么样”,需要从多个维度进行审视,不能简单地将其视为“好”或“坏”。首先,拍拍贷的核心价值在于它提供的“无抵押...
微粒贷为何推荐分期乐?解析金融混搭逻辑
## 解构金融产品混搭现象:从微粒贷到分期乐的技术与市场之思 在数字化浪潮的推动下,金融科技产品的交叉推荐已成常态。当我们打开微粒贷时,分期乐的广告推送为何会不期而遇?这种看似随意的产品混搭背后,实...
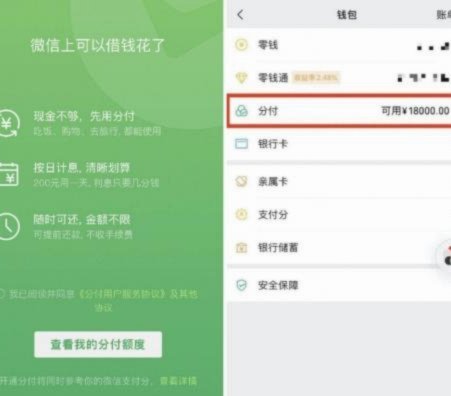
套现资金会被追回吗
微信分付是腾讯公司推出的一种信用支付产品,允许用户在一定额度内先消费后还款。然而,在一些灰色地带,人们可能会通过不正当手段尝试套现,这不仅违反了使用条款和相关法律法规,还可能给个人带来严重的后果。...
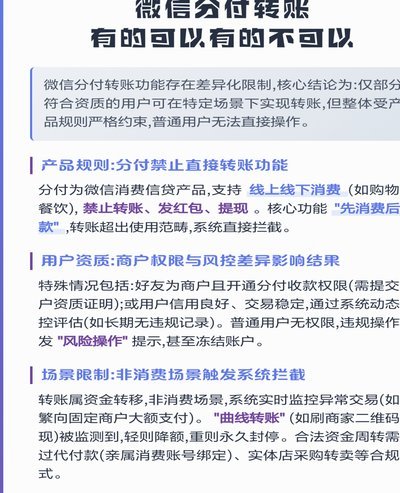
微信分付套现现金?技术障碍与法律风险
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在场景化消费基础上。用户通过绑定银行卡开通分付功能后,系统会根据信用评分提供一定额度的预支额度。这种设计本质上与信用卡分期或花呗分期存在本质差异,其...
信用支付新模式
花呗支付平台的崛起,并非仅仅是支付宝的一个延伸,更代表着中国移动支付生态系统的一次战略性重塑。其核心在于对“信用”这一价值的极致挖掘与运用,构建了一个围绕消费场景和个人信用评估的复杂生态系统。传统支付...