花呗要取消了么
近年来,关于花呗是否将被取消的猜测屡见不鲜,但这一话题始终缺乏明确的官方信号。从监管层面观察,中国互联网金融协会自2020年起持续推动消费信贷业务规范化,要求平台加强风险控制与用户资质审核。这一政策导向并未直接指向花呗的存废,而是推动其业务模式向更审慎的方向转型。值得注意的是,蚂蚁集团在2023年已将花呗、借呗等产品从App主界面迁移至“信用服务”板块,这一调整被解读为业务重心从高频消费场景向长期信用管理的转移,而非简单收缩。
从商业逻辑审视,花呗作为蚂蚁生态中的核心流量入口,其存在价值远超单纯的信贷工具属性。数据显示,截至2023年,花呗用户规模已突破6亿,覆盖电商、出行、生活服务等多场景,形成庞大的数据资产与用户黏性。若贸然取消,可能引发用户流失与生态价值断层。然而,蚂蚁集团近年在金融科技领域的战略重心逐步转向跨境支付、绿色金融等赛道,花呗的资源投入比例确有下降,但这更多体现为业务结构的再平衡,而非彻底放弃。
行业竞争格局也影响着花呗的存续选择。招商银行、平安银行等传统金融机构加速布局数字消费贷,京东白条、美团月付等平台型产品持续扩张,花呗面临的竞争压力显著上升。在此背景下,花呗若要维持优势,需在风控技术、用户体验、场景渗透率等维度持续突破。例如,其近期推出的“先享后付”模式,试图通过降低使用门槛吸引年轻用户,这种创新反而印证了其长期运营的意图。
值得注意的是,花呗的存续与支付宝的生态协同密不可分。作为支付入口的延伸,花呗在促进用户活跃度、提升交易转化率方面具有不可替代的作用。即便未来蚂蚁集团调整业务结构,花呗的功能也可能被整合至更广泛的信用服务体系中,而非简单取消。当前更可能的路径是,花呗将经历从“消费信贷工具”向“信用管理平台”的角色转变,通过数据沉淀与场景深化巩固其战略地位。
从用户视角观察,花呗的存废直接影响着数亿人的消费习惯与信用记录。尽管部分用户对过度借贷存在担忧,但花呗的信用评估体系仍为大量缺乏传统征信记录的群体提供了金融准入机会。若未来监管要求进一步收紧,花呗可能通过优化算法、强化用户教育、拓展合规场景等方式适应变化,而非直接退出市场。其存续与否,最终取决于蚂蚁集团在监管框架内重构商业价值的能力,以及消费信贷市场整体的演化方向。
相关文章
诚e赊额度如何变现
了解并合理运用电商平台或金融服务平台提供的信用额度至关重要。以“诚e赊”为例,其作为一种信用支付工具,在提升用户消费体验的同时,也为资金管理提供了新的可能。本文将详细介绍如何通过合法途径将“诚e赊”的...
拿去花取现分期不可,别误以为是默认选项
拿去花平台本质上是一个提供短期现金借贷的金融服务渠道,其核心模式依赖于快速放款和手续费的收取。从平台政策来看,目前拿去花的取现功能通常并不支持分期偿还本金的选项。用户在使用该服务时,看到的“取现”按钮...
如何提升分期乐信用额度的秘密
信用额度的获取,本质上不是一次简单的“申请行为”,而是一场复杂精密的金融风控模型与用户信用行为数据的长期博弈。理解这一机制,必须从风控方(平台方或金融机构)的视角去构建认知框架。从外部观察,许多人认为...
如何有效利用馈赠资源最大化价值
“拿去花”这句俗语,代表着赠予的财富或资源,却也往往伴随着不确定性——这些馈赠的价值最终能否体现在实际运用中,以及如何真正“取出来用”,是个人和机构都需要深思的问题。单纯接受馈赠,如同收到一件精美的艺...
白条怎么借钱出来如何提现方法
白条作为一种信用消费工具,为用户提供了便捷的支付方式。然而,很多用户往往只关注其购物和生活服务功能,而忽略了“借款”这一更为灵活且实用的功能。本文将深入探讨如何使用白条进行借款以及提现的具体方法。...
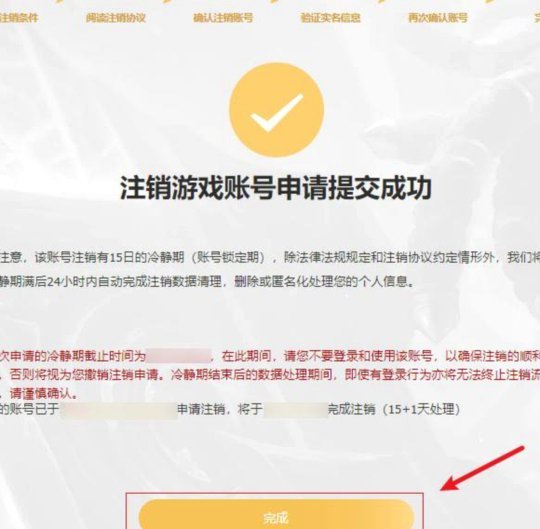
鹿优选账号注销:难点与应对
鹿优选账号注销并非如同大多数平台那样直接提供便捷的“注销”入口,这与平台过去的发展模式和用户维系策略息息相关。其账号处理方式更倾向于“冻结”而非彻底注销,这源于早期鹿优选的社群电商模式,用户账户往往与...