花呗额度降低或受限?深度解析风控背后的信用重估
在消费金融领域,所谓的“花呗异常情况”绝非简单的技术故障,它本质上是平台复杂信贷模型在特定用户行为和宏观经济环境压力下的集体反馈。从专业角度审视,任何看似突发的限制、额度下降或交易失败,都指向风控系统对用户信用画像发生了一次深刻的、主动的重估。系统行为的改变,反映的是其底层算法正在更精细化地监控用户信贷周期的波动和潜在的风险敞口。用户需要理解,平台调整的初衷,是在建立一套更加严格、更具预测性的风险防火墙,以保证整个生态的稳定运行。因此,处理“异常”的第一步,必须摆脱故障排除的思维定式,转而从“系统如何评估我”的角度进行自我审视。
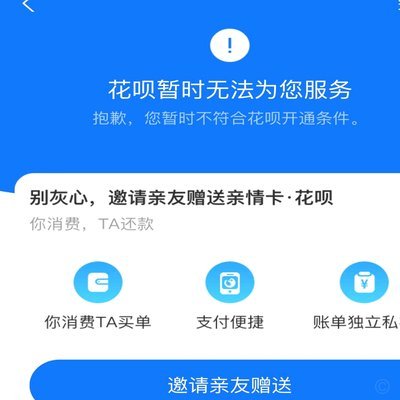
深入分析,异常现象的核心症结在于平台信贷模型正在从传统的“信用历史记录”向“实时行为画像”快速迁移。这意味着,仅仅依赖过往的还款记录已经不足以构成完整的信用评估依据。当前,平台高度关注的是用户支付习惯的突变性、支出结构的变化,以及与其他金融服务的交叉耦合度。例如,短期内如果出现高频次、大额的非刚性支出,即使在账面上没有超额使用,系统也会将其识别为短期资金流的不稳定信号,从而触发额度预设的降级或限制。这种算法层面的调整,体现了风控系统从“事后惩罚”转向“事前预警”的趋势,其逻辑重心已从“用户是否违约”转移到“用户资金周转是否健康”。
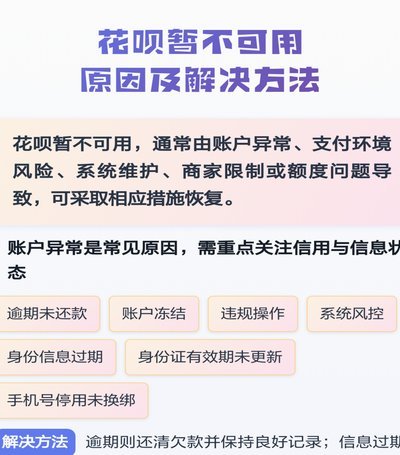
再从宏观金融周期来看,消费信贷产品所面临的监管趋严和市场内卷化,是导致用户感知异常的深层驱动力。监管层面对信贷的透明度和可持续性要求空前提高,迫使头部平台必须升级其风控模型,构建更具颗粒度的风险切片。在这一背景下,任何一次系统更新、一次额度调整,都不是随意为之,而是为了符合更严苛的合规要求和更激烈的市场竞争。用户若仅将其视为一个个人账户层面的波动,会误解其本质。这实际上是整个消费金融产业生态系统,在消化经济下行压力和提升风险韧性时的系统性反应,其复杂性远超个体账户的范畴。
最终,应对“异常”的最高效策略,不能停留在寻求客服的解释,而在于构建一套主动的、可量化的个人财务管理系统。我们必须将视线从“平台对我做了什么”转移到“我该如何更完善地管理我的资金结构”。这包括定期审视自身的现金流匹配度,确保花呗等短期信贷工具始终处于“弹性缓冲带”内,而不是作为收入周期的主要补充。保持交易行为的稳定性和可预测性,避免在没有明确财务锚点的情况下进行冲动性、过度依赖信贷的消费行为。只有通过持续优化自身的信用行为模型,才能从系统的高度,稳定地与平台的风控系统建立起信任和共振。
相关文章
得物这样买更轻松
得物平台购物流程以其独特的互动性和全面的评价体系吸引了众多消费者。用户注册后,首先进入的是一个集展示和交流为一体的社区空间,在这里可以浏览各类商品信息,同时还能看到其他用户的使用心得和购买建议。这种模...
揭秘美团买药套现六大秘籍
美团买药的套现行为本质上是通过平台规则漏洞实现资金转移,其核心逻辑在于利用药品流通环节的非对称信息差。部分用户通过创建多个虚拟身份完成订单拆分,借助平台对单笔交易的风控阈值限制,将原本用于药品的消费转...
商户二维码冻结:背后的真相
近期,随着移动支付的普及和二维码技术的应用日益广泛,“商户二维码套现”成为了一种新型的金融欺诈行为。这种行为不仅严重扰乱了市场秩序,还给金融机构带来了巨大的风险。当商户二维码被冻结时,背后的多重因素值...
分期乐注销:背后隐藏的复杂流程
分期乐用户注销并非单纯的账户关闭,而是一个涉及多层面的复杂流程,其背后蕴含着对用户信用评估、风险控制以及法律合规的深度考量。从技术层面来看,注销操作并非一次性指令,而是通过系统内部数据库的更新,以及与...
分付套现风险警示
近期,网络上频繁出现关于“分付套现”的图片和信息,这类现象不仅触及了金融安全的红线,也折射出部分用户对便捷资金周转需求与风险意识之间的矛盾。首先,“分付”作为蚂蚁金服推出的一款消费金融服务产品,旨在为...
分期乐额度提现:智能秒到账
分期乐作为校园分期领域的头部平台,其额度秒提现功能的实现依赖于复杂的风控模型与资金流转体系。用户在申请额度时,系统会实时评估信用分、消费行为轨迹及还款记录,通过多维数据交叉验证降低授信风险。这种动态授...