得物平台真的可信吗?深度拆解其运营与风险全攻略
得物平台,作为国内潮流电商的领头羊,其可信度一直备受争议。简单粗略的评价“可信”或“不可信”显然过于片面,需要从多个维度进行深入剖析。其核心的“预售”模式,本身就具备了巨大的风险与机遇。得物构建的信任体系,很大程度上依赖于其强大的流量池和对用户情绪的精准捕捉。用户在平台上看到大量“已售罄”、“高人气”的商品,往往会产生FOMO(害怕错过)心理,从而推动购买决策。得物凭借其平台的实时库存更新和预售机制,成功营造出一种稀缺性,利用了人类心理对稀缺资源的偏好,进而将商家和用户连接起来。然而,这种模式的潜在问题也日益显现,尤其是在商品本身质量、描述与实际差异、以及售后服务方面。
更深层次的原因在于,得物平台并未真正构建一个“公平”的交易环境。尽管平台声称以“真实数据”为基础进行预售,但其算法和商家之间的合作关系,往往存在着信息不对称。部分商家利用平台流量,批量囤货,甚至故意虚报库存,以增加“高人气”的噱头,吸引更多用户下单。同时,得物自身的盈利模式,也存在着一定的激励机制。平台通过收取佣金,鼓励商家积极参与预售,这在一定程度上放大了这种行为的风险。此外,得物在处理纠纷方面,也曾因速度慢、处理不力等问题受到用户的质疑,进一步削弱了平台的信任度。关键在于,得物的“真实数据”并非完全透明,用户对于数据的判断能力,在某种程度上受到了平台的引导。
要评估得物的可信度,更应该关注其“数据透明度”的提升。得物可以尝试更多地公开其算法运作机制,例如,如何筛选商品、如何计算“人气”等,让用户更了解平台的决策逻辑。同时,平台可以引入更严格的商家资质审核机制,对商家进行信用评级,并对虚报库存、扰乱市场秩序的行为进行严厉惩罚。建立一套完善的第三方信用体系,可以有效降低信息不对称带来的风险。此外,得物应积极优化售后服务流程,缩短处理时间,并提供更便捷的退换货服务,提升用户的购物体验,从而增强用户对平台的信任感。 简单来说,透明度是构建信任的基础。
值得注意的是,得物的可信度并非是绝对的,而是相对的。如同任何大型电商平台一样,得物也存在着各种风险,用户在使用过程中需要保持警惕,理性消费。对于那些价格过于低廉、描述与实际差异很大的商品,应保持怀疑态度。同时,用户也应充分利用平台的评价系统,参考其他用户的购物经验,做出明智的购买决策。得物本身是一个商业模式,其成功与否,最终取决于其能否持续满足用户需求,并建立起真正的信任关系。 最终,用户对得物的信任,建立在经验、数据以及平台的持续努力之上,而非仅仅依靠平台的宣传。
相关文章
羊小咩购物额度怎么合法利用?
近年来,互联网金融产品如雨后春笋般涌现,但随之而来的,是许多消费者对购物额度的管理和使用的困惑。以“羊小咩”为例,其购物额度作为一种信用服务,旨在为用户提供便捷的购物体验。然而,不少用户对于如何将这些...
远离套现陷阱
微信分付作为腾讯推出的一种信用支付产品,旨在为用户提供更加灵活的支付方式。然而,近期一些不法分子打着“套现”名义进行诈骗或违规操作,引发了公众对于如何正确使用微信分付的担忧。本文将从合法合规的角度出发...
羊小咩消费额度好提现吗?看这几点再决定
羊小咩的消费额度,在整个信用卡领域都算得上是颇具特色的选择。它的优势在于“随心而设”,用户可以根据自身需求灵活调整额度,这对于控制消费、避免过度借贷的个人而言,无疑是一个贴心的功能。然而,“好提现”这...
白条支付平台的机遇与挑战
近年来,随着金融科技的快速发展,“白条”这一便捷的信用支付工具逐渐成为众多消费者日常消费中的重要选择。它不仅为消费者带来了更加灵活和方便的购物体验,同时也推动了诸多电商平台、在线服务提供商乃至传统零售...
花户急用钱,这里有解决方案
花户,这个在移动支付领域占据重要地位的品牌,近年来其用户数量持续增长。当用户遇到短期资金周转困难时,自然会产生“花户急用钱有平台借吗?”的疑问。直接答案是肯定的,花户App内部有“花户借”功能,可以满...
白条平台详解:信用支付的新生态
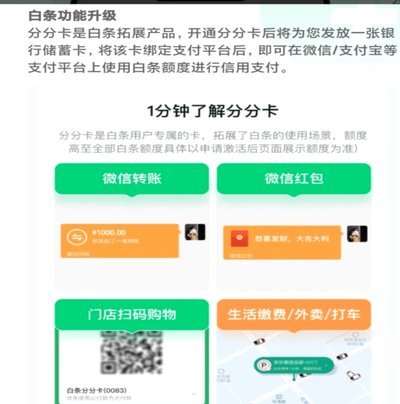
白条平台作为消费金融领域的创新产物,其本质是将信用支付与场景化服务深度绑定的数字金融基础设施。通过整合用户消费数据、行为轨迹与信用评分模型,平台实现了从传统借贷到即时支付的模式跃迁。这种模式突破了传统...