先用后付:流量套利新陷阱
“先用后付”功能的本质是电商平台通过延迟结算,为用户提供的一种微型信用额度。当这1000元的额度被赋予“套现”这种隐秘的属性时,其消费属性便发生了异化,演变为一种极其低成本、高频次的短期流动性获取手段。对于资金周转压力较大的群体而言,这并非单纯的购物便利,而是一场利用平台结算延迟差进行的微型套利。这种行为背后隐藏着用户对即时现金流的需求与平台信用扩张之间的错位,将原本用于消费补偿的额度,强行拉入了货币流通的灰色地带。
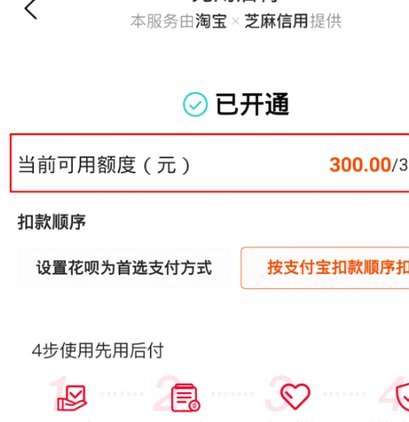
这种所谓“套现”的操作逻辑,实质上是一场关于商品流动性的拆解与重组。其核心路径并非直接提取现金,而是通过购买具有高度变现能力的标准化商品(如充值卡、数码产品或礼品券),再通过二手交易平台或线下渠道以折扣价快速出货。在这个过程中,1000元的额度被转化成了实物资产,进而通过折价损耗完成向现金的回归。这种套利过程中的“折价”,本质上就是用户为获取即时流动性所支付的变相利率。这种模式之所以能存在,依赖于商品流通环节中信息不对称和价值评估的滞后。
然而,所有的信用套利都伴随着隐性的成本边界与系统性风险。看似额度较小、操作轻量,但每一次“循环”都在消耗用户的征信权重与平台信任值。一旦交易链条中出现异常的购买模式——例如高频次的单品大额购买或非正常的收货地址变更,平台的风控算法会迅速识别出这种违背消费逻辑的行为。不仅套现链路中的资金可能遭遇冻结,更严重的后果是用户信用评分的断崖式下跌,导致原本合法的“先用后付”功能被永久关闭。在这种博弈中,风险承担者往往是那些试图通过小额杠杆撬动现金流的用户本身。
从宏观视角来看,这种现象反映了互联网金融支付生态中,信用工具与资金需求之间的剧烈摩擦。随着大数据风控技术的迭代,平台正在构建一套极其严密的异常交易识别矩阵,旨在堵死这种利用结算延迟进行套利的漏洞。算法不再仅仅监控交易额度,更在深度学习用户的行为轨迹、物流路径及关联账号的风险特征。这意味着,“先用后付1000额度”的套利空间正在被极度压缩。当信用工具回归其纯粹的消费促进角色时,这种利用规则漏洞获取流动性的“灰色溢价”,最终将随着技术监管的闭环而走向消亡。
相关文章
美团月付“口子”背后的大神操作
## 美团月付的“口子”与黑市:窥探利益链条与风险边界 美团月付,原本是为了简化用户消费体验而推出的便捷支付方式,如今却滋生出一个隐秘的“口子”交易市场。这并非简单的账户买卖,更像是一种精密的利益链...
羊小咩提升额度攻略
要提升“羊小咩”购物额度,首先需要明确“羊小咩”购物平台的具体规则与流程。通常,提升购物额度的关键在于提高用户的信用评分和活跃度。这需要用户在平台上长期保持良好的交易记录和活跃行为,比如按时还款、积极...
身份认证与结算配置
微信分付机制的激活,本质上是一场多维度的财务节点搭建,而非简单的功能开启。许多用户将其理解为点击一个开关,但这忽略了其背后的资金流转和结算架构。理解“打开分付”的第一个关键,是必须区分个人消费钱包与商...
24小时花呗取现便捷服务探析
近年来,随着移动支付和互联网金融的迅猛发展,“24小时花呗取现平台”作为一种新型的金融服务模式,逐渐走进大众视野。花呗作为蚂蚁金服推出的一款消费信贷产品,其取现功能为用户提供了更灵活的支付选择。然而,...
“拿去花套现背后的法律风险”
“拿去花套现商家微信,现金违法吗?” 这看似简单的问题背后,其实涉及到复杂的法律和商业逻辑。表面上看,商家利用第三方平台提供的“拿去花”服务,将顾客消费的虚拟金额兑换成实际现金,似乎是一个便捷的资金周...
羊小咩提现成功为何放款失败
羊小咩平台近期出现的提现成功却放款失败现象,暴露出金融产品在资金流转环节的复杂性。从技术层面观察,系统接口异常或清算延迟可能是直接诱因。当用户完成提现操作后,资金已从账户划转至第三方支付通道,但若清算...