如何灵活运用微信分付额度
微信分付的额度本质是腾讯金融生态中的一种信用工具,其资金流动逻辑与传统借贷存在本质差异。用户通过分付获得的可支配资金,本质上是平台基于信用评估释放的预支额度。这种资金形态具备独特的流动性特征,既可直接用于消费场景,也可通过特定金融产品实现资金再配置。例如将分付额度转入零钱通或理财通,可获得比普通储蓄更高的资金利用率。但需注意,此类操作本质上是资金形态的转换而非套现,需严格遵守平台规则。
在资金使用策略上,分付额度的灵活调配能力远超普通信用卡。用户可通过分付与微信支付的深度绑定,实现资金的跨场景流转。例如将分付资金用于支付水电燃气等生活缴费,既可避免利息支出,又能保持资金的流动性。更高级的玩法是利用分付的分期功能,将大额消费拆分为多期还款,从而延长资金使用周期。但需警惕过度依赖分期带来的负债风险,建议建立科学的还款计划。
资金增值方面,分付额度的特殊性在于其与微信生态的深度耦合。用户可将分付资金用于购买腾讯系理财产品,或通过微信支付的跨境支付功能实现资金跨境流转。这种操作本质上是利用平台生态优势进行资金配置,而非传统意义上的套现行为。但需注意,此类操作可能涉及汇率波动风险,需建立完善的风控机制。
在资金管理层面,分付额度的使用需要构建完整的财务模型。用户可通过分付与微信支付的账单管理功能,实时监控资金流向。更专业的做法是将分付额度纳入整体资产配置,与银行存款、基金等资产形成组合。这种策略既能提升资金使用效率,又能分散投资风险。但需注意,任何资金调配都需遵循平台规则,避免触及监管红线。
资金安全方面,分付额度的使用需建立多层防护体系。用户应定期检查分付账户的授权记录,防止资金被非法挪用。更高级的防护措施包括设置分付额度的使用时段限制,或通过微信支付的生物识别功能增强资金安全。同时,建议用户将分付资金与个人银行账户进行风险隔离,避免因平台波动导致资金损失。这种精细化的管理策略,能有效提升资金使用的安全边际。
相关文章
拼多多套现:选好货,轻松获利
拼多多作为中国最大的社交电商平台之一,其独特的商业模式吸引了大量用户。但有不少人将目光投向了拼多多的“套现”行为,试图通过购买商品后再进行转让或变卖来获取利润。然而,在这种做法中,需要明确的是,并非所...
去哪儿网拿去花的技巧揭秘
去哪儿网的优惠体系本质上是基于用户行为数据构建的流量分配模型,其中"去花"作为用户权益的载体,其获取方式与平台算法密切相关。通过分析用户搜索轨迹和消费偏好,系统会动态调整优惠券的发放策略,这需要用户主...
白条额度动态解析:影响与优化策略
白条提取额度,在数字经济时代,已经不仅仅是简单的信用额度,更是用户金融行为的隐形指标,直接影响着消费决策、信用评分乃至未来的融资机会。它并非银行或金融机构随意设定的数字,而是基于复杂的算法模型,综合考...
得物余额提现失败怎么办
### 得物余额提不出来怎么办?深度解析与解决路径 #### 一、账户状态与提现资格得物余额提现失败,首先需要排查账户状态是否正常。根据平台规则,账户若存在异常行为(如频繁交易、短时间内大量充值),...
鹿优选账号注销:难点与应对
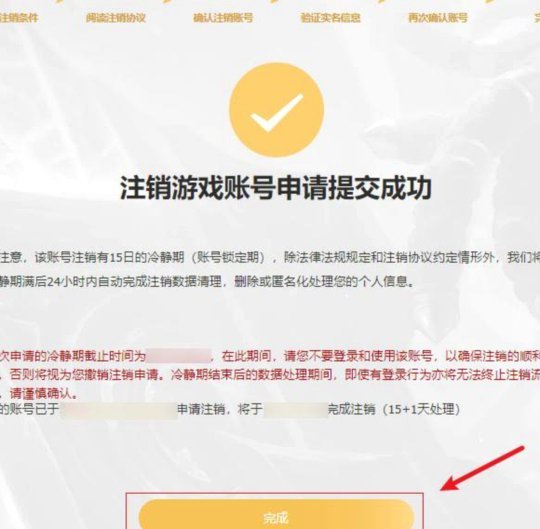
鹿优选账号注销并非如同大多数平台那样直接提供便捷的“注销”入口,这与平台过去的发展模式和用户维系策略息息相关。其账号处理方式更倾向于“冻结”而非彻底注销,这源于早期鹿优选的社群电商模式,用户账户往往与...
优化便荔卡购物额度秒到账技巧
便荔卡购物额度获取与秒到账并非简单的“取钱”,而是一个基于信用、实时风控和智能匹配的生态系统运作。要理解如何高效地将额度秒到账,首先要认识到便荔卡的本质:它不仅仅是一张电子支付卡,更是一个连接用户与商...