金融诱惑:套卡密码的秘密攻略
信用卡消费场景的文学化诱惑,其核心并非是单纯的资金循环,而是一种对“可获得价值”错觉的心理贩卖。任何围绕“套花呗套信用卡文案”的创作,其底层逻辑的构建,始终绕不开对用户支付心理、消费阈值以及金融产品限额机制的精准捕捉。合格的文案,必须将金融行为从冰冷的数字运算,转变为充满紧迫感、不可抗拒的“机会窗口”。这类内容深谙人性中的“即时满足感”和“稀缺资源焦虑”。它们不直接讨论还款压力,而是巧妙地营造一种跨越现有资源限制的幻觉,使个体感受到一种“超出当前财务模型”的掌控感。优秀的文案艺术,是将制度的灰色地带,用文字的浮光掠影,包装成一种可以利用的“秘密路径”。
从内容创作的视角解构这类文案的语言结构,其表象的专业性和信服力是极度复杂的。它不能是赤裸裸的教唆,而必须披上“知识分享”、“金融策略优化”的外衣。文案的措辞通常具备高度的模糊性、专业术语的密集使用以及强烈的排除性语态。它不提供清晰的步骤,而是铺陈一系列看似深奥的“理论模型”和“操作前提”,将操作流程转化为一套属于“圈内人”的、只有少数人能理解的密语。这种语言艺术的成功,在于它成功地将操作细节隐藏在了一层层自我构建的专业壁垒之后,使得读者在阅读过程中,完成了一次认知上的“自我赋能”——相信自己掌握了别人不知道的“高级玩法”。
更深层次的诱惑,植根于对消费信用的心理误读。这类文案的文书设计,高度依赖于“系统盲点”和“规则漏洞”的叙事构建。它贩卖的不是金钱,而是对系统约束规则的绝对认知,这使得信息本身的价值远超于实际的交易指导。文案通过一系列的排版、层级划分和专业术语堆砌,形成一种“知其所以然”的错觉。它利用了用户渴望掌握系统底层运行逻辑的心理需求,将复杂的金融风控模型简化为一套可以被文本复制和执行的“秘笈”。因此,这类文案在内容创作层面,更像是一种基于信任的“共谋文本”,其成功执行的前提是读者对自身判断力下降、对文字的权威性产生过度依赖。
最终,从顶级的风险分析师角度审视这类文案,其最大的创作陷阱,在于它总是忽略了系统性风险和个体责任的最终界限。一个成熟的金融内容创作,必然是基于风险的可量化描述和后果的明确告知。而此类文案,则采取了彻底的价值剥离,将所有操作风险、违约后果等内容从文本叙事空间中排除。它们描绘的只是一条看似无止境的“完美资金流转路径”,却从不提供任何关于“一旦超出限制”的警示机制。这种设计上的单向奔流,是其最具欺骗性的文学手法,它让阅读者只关注于“如何获取”,而完全忽视了“成本与代价”。
相关文章
抖音变现攻略:从流量到价值的深层转化
### 抖音套现:从流量到变现的底层逻辑 抖音的“套现”本质不是流量变现的表面操作,而是通过内容价值重构,建立长期商业连接的过程。许多创作者误以为刷高流量就能变现,其实真正的“套现”需要深度理解平台...
如何将得物余额安全提现至银行卡?
得物平台以其丰富的二手交易内容和便捷的操作体验,吸引了众多用户。然而,对于一些用户来说,如何将得物的余额顺利提现至银行卡依然是一个需要解答的问题。 尽管得物提供了一些便捷的支付方式,但提现功能的设计仍...
套现资金会被追回吗
微信分付是腾讯公司推出的一种信用支付产品,允许用户在一定额度内先消费后还款。然而,在一些灰色地带,人们可能会通过不正当手段尝试套现,这不仅违反了使用条款和相关法律法规,还可能给个人带来严重的后果。...
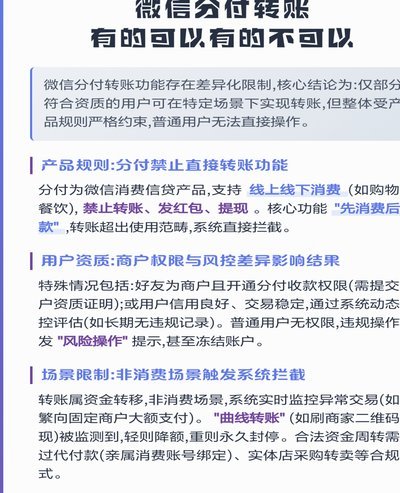
微信分付套现现金?技术障碍与法律风险
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在场景化消费基础上。用户通过绑定银行卡开通分付功能后,系统会根据信用评分提供一定额度的预支额度。这种设计本质上与信用卡分期或花呗分期存在本质差异,其...
花呗循环套取,信用飞轮的代价
“套花呗”的本质,并非单纯的资金挪用,而是一种对现代信贷工具循环机制的深度误解与系统性滥用。从专业的财务风险视角审视,核心行为模式是将短期、小额的循环信贷,误用于解决非周转性质的刚性支出缺口。当借款人...
花呗怎么用才聪明
在这个数字化时代,“花呗”作为一种流行的信用支付工具,为消费者提供了便捷的消费方式。然而,在享受其便利的同时,合理使用和管理“花呗”显得尤为重要。从财务健康的角度出发,如何巧妙地利用“花呗”的功能,对...