额度归零,生活被挤压
“额度都没有”五个字落在账单一角,往往比实际金额更刺眼。它不是一道待解的算术题,而是一扇无声关上的门。数字时代的风控模型早已将人的信用切割成可量化的切片,一次逾期、一段空白甚至一次沉默的查询,都能让系统在毫秒间输出否定的结果。这种否定时常带着公事公办的冷漠,仿佛个人的生活轨迹与资产储备,必须经过精密算法的校准才配拥有呼吸的空间。当“额度”成为唯一通行证,那些未被数据照亮的角落,便只剩下硬抗的生活成本与被迫收缩的期待。
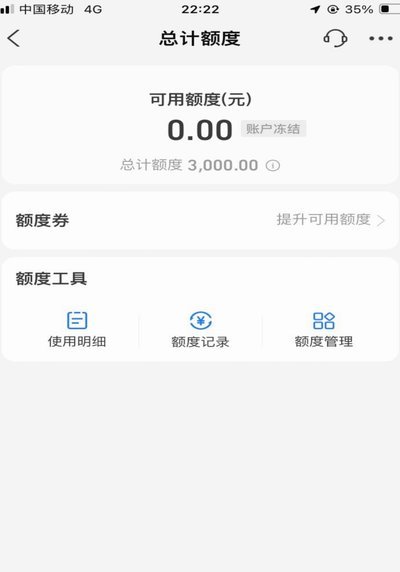
算法的边界正在重塑我们对风险的认知。过去信贷依赖长期关系与实物抵押,如今则转向行为数据的瞬间抓取。用户的每一次支付习惯、位置轨迹甚至页面停留时长,都被折算成置信度评分。评分跌破阈值,额度自然归零。这种机制看似客观,实则将复杂的人生阶段压缩成扁平的标签。它抹平了突发疾病、创业试错或家庭变故带来的短期波动,用静态的数学模型丈量动态的生存现实。于是,“额度都没有”成了系统对不确定性的一票否决,也暴露出工具理性在人文维度上的结构性盲区。
额度本质上是社会给予的容错空间与信任预支。当这个空间被抽离,个体被迫从信用消费退回现金博弈,每一次支出都变成精打细算的即时结算。表面看是资金链的收紧,实则是选择权的萎缩。没有缓冲带的日子,人只能把精力从长远规划转移到短期生存,妥协于高息替代方案或降低生活质感。更隐蔽的代价在于心理层面的自我矮化,当外部系统持续传递不值得被托付的信号,内在的决策勇气与行动野心也会随之干瘪,形成无形的精神负债。
破局并非靠哀求系统开闸,而是重新校准价值的坐标系。真正稳固的底气不来自审批单的批复,而来自可迁移的能力、可复利的习惯与可验证的信用积累。当传统额度通道关闭,转向建立个人资产台账、拓展非标融资渠道、用时间换空间的长期主义,反而能绕过算法的即时审判。额度会随数据波动而起伏,但抗风险的核心能力却能在周期更迭中沉淀。不将人生定价权交予冰冷的阈值设定,才能在无额度的荒原上,走出一条不依赖系统施舍的韧性路径。
相关文章
拿去花取现分期不可,别误以为是默认选项
拿去花平台本质上是一个提供短期现金借贷的金融服务渠道,其核心模式依赖于快速放款和手续费的收取。从平台政策来看,目前拿去花的取现功能通常并不支持分期偿还本金的选项。用户在使用该服务时,看到的“取现”按钮...
分期乐逾期回收全解析:技术手段与信用修复
分期乐作为消费金融领域的典型代表,其核心业务模式建立在信用评估与分期支付的双重机制之上。平台通过大数据筛选用户消费能力,将商品价格拆解为多期还款计划,本质上是将消费行为转化为金融产品。这种模式在扩大消...
花呗使用指南:稳健理财避雷技巧
花呗作为消费信贷工具,其本质是信用额度的短期借贷。用户在使用过程中需明确自身消费能力边界,避免将花呗视为“无限资金池”。合理使用的关键在于建立收支平衡模型,将花呗支出纳入月度预算框架,确保每笔消费都具...
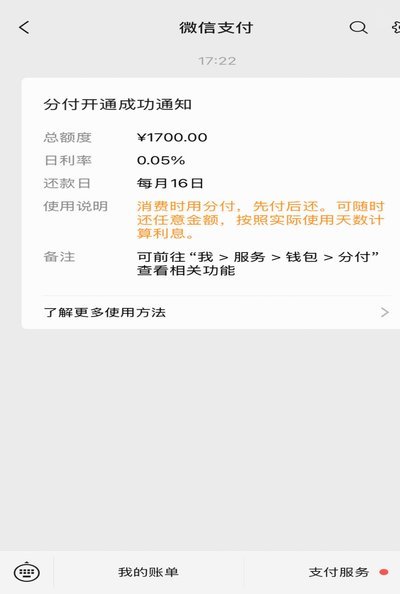
微信分付秒到操作全攻略
微信分付作为一种便捷的支付工具,其核心在于为用户提供快速到账的服务体验。随着移动互联网技术的发展,用户对资金流转的需求愈发迫切,如何高效地使用微信分付进行秒到操作成为了一个热门话题。 首先,确保您已...
花呗正规吗?额度如何动态调整?
花呗,作为蚂蚁集团旗下支付宝平台的一项信用支付服务,其本质是依托庞大的用户信用体系和大数据分析,提供的一种先消费后付款的金融服务。平台的正规性毋庸置疑,它隶属于国内领先的第三方支付机构,拥有央行颁发的...
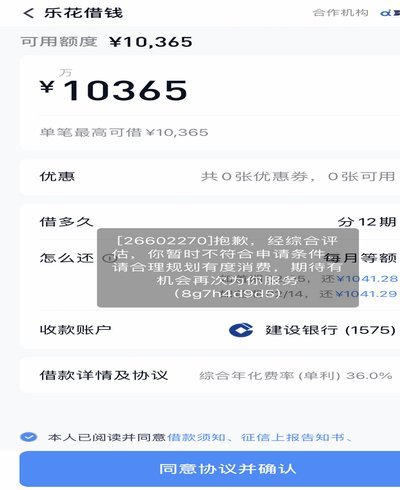
分期乐有额度为何无法提取?
分期乐作为消费金融平台,其额度体系设计与风控逻辑存在复杂关联。用户在申请额度后,系统会基于多维数据建立动态评估模型,包括用户信用评分、消费行为轨迹、还款记录等。当系统检测到潜在风险信号时,例如短时间内...