资金变现与灵活运用之道
理财工具的流动性管理是资金变现的核心逻辑。高流动性资产如货币基金、短期理财债券或银行活期存款,能确保资金随时可提取。但需注意不同产品的收益率差异,例如货币基金年化收益约2-3%,而短期理财债券可能达到4%
副业变现的现金流结构设计需要精准匹配个人能力边界。例如知识付费领域,可将内容拆解为免费试读、付费专栏、私教服务三级体系,通过免费内容吸引用户,付费内容实现基础变现,私教服务则作为高价值转化入口。关键在于建立用户信任壁垒,如通过案例实证、数据背书或第三方认证提升可信度。同时设置阶梯式定价策略,例如基础课程99元,进阶课程299元,定制服务1999元,利用价格锚点引导消费决策。需注意避免过度承诺,确保每个服务层级都能提供明确的价值增量。
资产配置的再平衡机制能有效提升资金使用效率。当某类资产收益率下降至基准值下方时,应启动动态调整程序。例如股票市场估值处于历史30%分位时,可将原本50%的权益配置比例提升至60%,同时降低固收类资产比例。但需警惕市场情绪波动,避免在恐慌性抛售时被迫卖出优质资产。可设定15%的波动容忍度,当资产价格偏离合理区间超过该阈值时才触发调整。此外,利用定投工具平滑市场波动,例如每月固定投入1000元购买指数基金,长期持有可降低择时风险。
现金流的弹性空间管理需要建立多层次保障体系。除常规储蓄外,可配置意外险、重疾险等保障型产品,将保费支出控制在可支配收入的5%以内。同时建立应急资金池,建议至少覆盖6个月基本生活支出,可选择银行定期存款或货币基金存放,确保随时可提取。对于大额资金,可采用分段提现策略,例如将10万元拆分为5万和5万,分别存入不同银行的定期账户,利用不同存期的利率差异最大化收益。同时关注政策性金融工具,如地方政府专项债项目可能提供较低利率的融资渠道。
长期资金规划需结合个人生命周期进行资产再配置。例如30岁左右可增加进取型资产配置比例,40岁后逐步转向稳健型产品,60岁前完成养老资金的专项储备。可利用税收优惠账户如个人养老金账户,享受递延纳税政策。同时关注资产的跨周期特性,例如配置黄金、房地产等抗通胀资产,对冲货币贬值风险。但需注意避免过度分散导致收益稀释,建议核心资产配置比例不低于总资金的60%,同时保持20%的灵活资金应对市场变化。定期复盘资产配置方案,每季度进行一次收益测算,每年进行一次战略调整。
相关文章
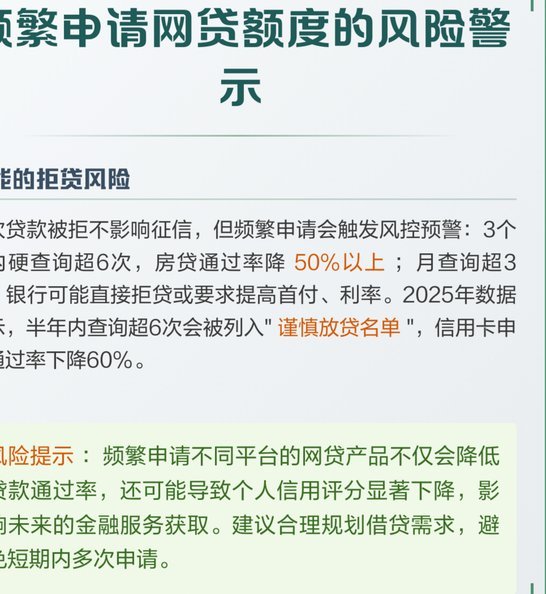
屡点网贷仍能申请怎么办
频繁点击网贷广告或尝试申请贷款,其最直接且隐蔽的伤害在于征信报告上的“硬查询”记录。每一次提交申请,金融机构都会向征信系统发起查询请求,这种高频次的查询记录在风控算法眼中并非单纯的浏览行为,而是极其强...
分期乐额度怎么提高?这几招实用!
提高分期乐商品额度,不仅能够增加购物的选择空间,还能优化个人信用记录。要了解如何提升自己的额度,首先需要明确分期乐的评级系统和评分机制。 通常,分期乐会根据用户的还款历史、账户活跃度、支付习惯等多方...
花呗套现手续费多少?
近年来,随着花呗等消费信贷产品的普及,越来越多的消费者选择通过套现的方式来提前获得资金。然而,对于许多用户而言,了解套现花呗是否需要支付手续费,以及手续费的具体数额,依然是一个比较模糊的问题。实际上,...
金条关闭固定还款日?这对你的财务管理意味着什么?
随着金融科技的快速发展,越来越多的人选择通过线上借贷平台来解决短期资金周转问题。蚂蚁金服旗下的“花呗”和“借呗”早已为人熟知,而近期推出的“金条”也逐渐成为了用户的新宠。作为一种具有固定还款日的产品,...
美政府为何取消巴西官员签证?
## 美政府取消多名巴西官员签证:政治博弈与地缘战略的震荡波 近期关于美国政府针对多名巴西官员取消签证的传闻,迅速引爆国际舆论。虽然具体细节尚未完全公开,但围绕事件的各种信息流依然充满着政治和战略...
京东白条能用吗?
京东白条本质上是一个高频的、基于生态链的短期循环信用额度。理解“提现”这个行为,必须首先打破“白条等同于现金”的固有认知。它并非一个单纯的资金池,而是京东内部为促进消费行为而建立的信用杠杆机制。从金融...