微信分付的实现与操作指南
微信分付,并非微信原生功能,而是基于微信支付能力,通过第三方服务商构建的收款解决方案。其核心在于将一笔大额账单拆分成若干份小额付款,由多人共同承担。这套机制的实现,并非简单地修改微信支付的参数,而是需要调用微信支付的接口,并结合一定的技术逻辑来完成。服务商需要具备微信支付的服务商资质,并且开发相应的应用或小程序,用户通过这些平台发起分付请求,系统将账单信息推送给参与者,参与者通过微信支付完成小额支付。整个过程依赖于微信支付的安全体系和支付通道,服务商需要保证数据的安全性与合规性,并对支付过程进行有效监管,防止欺诈风险。简单来说,它巧妙利用了微信支付的便捷性与安全性,构建了一个多人分摊付款的场景。
实现微信分付的关键在于“支付分期”与“账单拆分”的结合。服务商并非直接操控用户微信支付的资金流,而是通过预授权或担保的方式来确保账单的最终完成。一种常见的模式是,发起人先支付全部金额,服务商通过技术手段记录参与者的应付份额,然后通过微信支付的收款功能,逐步追回参与者的应付金额。另一种模式则涉及到资金托管,服务商与第三方支付机构合作,将全部款项存入托管账户,待所有参与者完成支付后,再将款项转账给收款方。无论采用哪种模式,都需要清晰的账单管理和支付记录,以及完善的风控体系,来保障交易的安全性与透明度。服务商还需处理好退款、纠纷等售后问题,提供良好的用户体验。
技术层面,微信分付的实现涉及到微信支付API的深度调用和二次开发。服务商需要获取微信支付的接口权限,并基于这些接口构建支付分期、账单管理、用户通知等功能模块。这需要一定的技术实力和开发经验,包括前端开发、后端开发、数据库设计、API集成等方面。此外,还需要考虑系统的可扩展性和稳定性,以应对高峰期的流量压力。为了提高用户体验,服务商通常会采用小程序或H5页面来构建分付界面,并提供便捷的支付入口。在数据安全方面,需要对用户支付信息进行加密存储和传输,防止泄露和篡改。除了技术层面,合规性也是重要的考虑因素,需要遵守相关法律法规和微信支付的规则。
从商业模式来看,微信分付主要面向消费分期、旅游出行、大额消费等场景。例如,多人共同预订机票酒店,或者共同购买高价商品,都可以通过微信分付来分摊费用。服务商通常会向发起人或参与者收取一定的手续费或服务费,以此来盈利。然而,市场竞争激烈,服务商需要不断创新,提供差异化的服务,才能吸引用户。例如,可以提供个性化的分期方案、优惠的费率、便捷的账单管理等。此外,还可以与商家合作,推出定制化的分付产品,从而提升用户粘性。成功的关键在于,找到合适的盈利模式,并提供优质的用户体验。
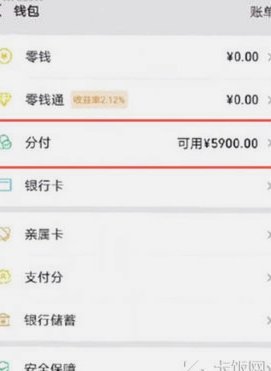
除了技术和商业模式,微信分付的风险控制至关重要。由于涉及到多方参与和资金流转,存在一定的欺诈风险和纠纷风险。服务商需要建立完善的风控体系,包括身份验证、支付监控、风险预警等。例如,可以对参与者的身份进行实名认证,对异常交易进行监控,及时发现和处理欺诈行为。此外,还需要建立完善的纠纷处理机制,及时解决用户之间的纠纷。在合规方面,需要遵守相关法律法规和微信支付的规则,防止违规行为。有效的风险控制,不仅可以保障用户的资金安全,还可以提升企业的信誉和口碑。
相关文章
什么叫花呗套线
在当前消费主义盛行的时代,“花呗套现”成为了一些用户为解决短期资金周转问题的手段。但这种行为本质上是违反了花呗服务协议,同时也涉及到了金融风险。所谓“花呗套现”,是指利用花呗的分期付款功能或者其他渠道...
花呗套现违法风险警示
近年来,随着互联网金融的快速发展,各种线上支付和借贷工具层出不穷。其中,花呗作为一种广受欢迎的信用消费服务,在为消费者提供便利的同时,也引发了一系列法律和社会问题的关注。套现行为作为违反平台规则甚至触...
分期乐额度怎么看?
分期乐额度的呈现机制本质上是平台对用户信用风险的量化评估结果。当用户登录账户后,系统会基于多维度数据生成动态额度模型,这一过程涉及信用评分体系、消费行为分析及风险控制策略的综合运算。平台通过机器学习算...
携程积分套现背后的风险与挑战
携程积分体系的底层逻辑始终围绕用户消费行为设计,其核心价值在于通过累积积分兑换住宿权益,而非直接兑换现金。平台通过积分抵扣、等级权益等方式,将用户停留时间转化为可量化的资产,这种设计本质上是通过延长用...
京东白条高效套现策略
京东白条,作为京东集团推出的消费信贷产品,其核心价值在于为用户提供便捷的支付和灵活的资金周转。然而,仅仅将白条视为“消费工具”的想法是狭隘的。将白条转化为现金的“最佳方法”,远不止于简单地借款再还款。...
分期乐额度为何无法使用?
分期乐作为一种新兴的消费信贷产品,尤其吸引了那些传统银行贷款难以覆盖的消费群体。然而,用户在使用过程中经常会遇到“有额度却拿不出来”的困境。这并非单纯的系统故障或平台策略变化,而是多种因素交织作用的结...