白条套现:深度解析与实用策略
“白条套现”这一现象,在一些特定的商业环境中长期存在,它本质上是一种利用企业信用额度进行的短期流动资金运作。要理解其套现方法,首先需要打破“简单手段”的刻板印象。这并非简单的“借钱再还”,而是一场精密的现金流管理游戏。企业通常会通过供应链融资、应收账款融资等方式向中小商家提供信用额度,商家收到货款后,部分用于日常运营,一部分则偿还本金利息,形成一个循环。关键在于,如果商家资金周转紧张,或者存在投资机会,他们便可以通过将这笔白条挪用至其他账户,实现快速流动性释放——即便是所谓的“套现”。这种套现并非无风险,而是建立在对企业信用评估、市场情绪以及自身现金流状况的精准判断之上。成功的“套现”者往往具备敏锐的市场洞察力,能够抓住短期内资金价值的最大化机会。
然而,要深入了解“白条套现”的实际运作机制,需要关注几个核心环节。首当其冲的是信用额度的获取和利用权限。并非所有企业都拥有利用白条进行“套现”的权利。通常,这需要达到一定的资质要求,以及与提供方建立长期稳定的合作关系。其次,套现策略的核心在于“回笼”。简单地将资金转移到其他账户并无法解决实际问题,真正有效的套现方式是通过再投资,例如短期理财、高流动性资产等,来快速实现资金的回流,同时还能避免因持有低流动性资产而产生的违约风险。此外,对利率波动和市场变化的高度敏感度也至关重要。过高的利率会直接增加运营成本,导致套现收益下降甚至亏损;而市场波动则可能加剧风险,使得回笼资金变得更加困难。
从监管层面来看,“白条套现”一直备受关注。传统的融资模式,如供应链金融,在规范经营下能够提供有效流动性支持,但如果利用白条进行未经授权的套现行为,无疑是违规操作。监管部门通过加强对企业信用风险管理、完善信息披露制度以及提高合规意识,已经采取了一系列措施来遏制这种现象。同时,一些金融机构也开始推出更严格的安全协议和监控系统,以降低白条被滥用的可能性。因此,对于参与者而言,遵守相关法律法规,建立健全的风险控制机制,是避免遭受处罚的关键所在。
更深层次的分析指出,“白条套现”的兴起与市场流动性紧张、融资渠道收紧以及企业对短期收益需求的增长密切相关。在传统银行信贷渠道受限的情况下,企业不得不寻求其他融资方式,而白条作为一种便捷的融资工具,正被一些具有创新思维的企业所利用。然而,这种模式也存在着潜在的风险。如果过度依赖白条套现,企业可能会忽略自身核心业务的发展,甚至导致财务风险的爆发。因此,对于企业而言,在寻求流动资金支持的同时,更应该注重自身的经营管理和风险控制能力,避免陷入“依赖融资”的恶性循环。 最终,“白条套现”的未来发展,很大程度上取决于监管政策、市场环境以及参与者的合规意识共同塑造的结果。
相关文章
微信分付能否秒提现?
微信分付是一种基于信用评估的消费金融服务,用户可以在购物时使用该服务进行分期付款。然而,近期在网络上出现了一些关于“套现”的讨论,即是否可以通过某些方式将微信分付的资金提前获得并用于其他用途。“秒付”...
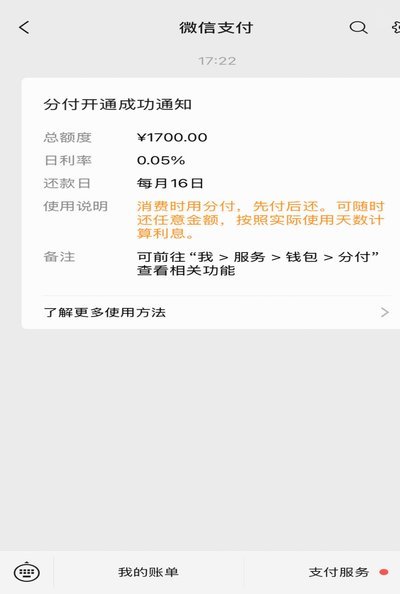
微信分付秒到操作全攻略
微信分付作为一种便捷的支付工具,其核心在于为用户提供快速到账的服务体验。随着移动互联网技术的发展,用户对资金流转的需求愈发迫切,如何高效地使用微信分付进行秒到操作成为了一个热门话题。 首先,确保您已...
花呗兑现商家怎么操作
花呗兑现,对于商家而言,并非简单的资金转账,而是一个需要精细操作和精准理解的环节。它关乎现金流的稳定、运营效率的提升,以及与支付宝生态的深度融合。传统观念中,商家将货款转入花呗,然后等待消费者到账,往...
拿去花消费信贷:如何安全地实现平台支付?
近年来,"拿去花"这样的消费信贷产品越来越受到年轻消费者的青睐。它们不仅方便快捷,还能够帮助用户提高资金周转能力,享受提前消费的便利。然而,很多用户在实际操作中遇到了如何使用这类平台进行支付的问题。...
白条额度为何商家取不出
许多用户在尝试通过特定商家“取出白条额度”时,往往会陷入支付失败或提示无法使用的窘境。这种挫败感通常源于对信用支付本质的误解。白条作为一种互联网信用消费工具,其底层逻辑是严格基于“消费场景”而设计的,...
携程积分套现背后的风险与挑战
携程积分体系的底层逻辑始终围绕用户消费行为设计,其核心价值在于通过累积积分兑换住宿权益,而非直接兑换现金。平台通过积分抵扣、等级权益等方式,将用户停留时间转化为可量化的资产,这种设计本质上是通过延长用...