便荔卡套现的隐性成本
近年来,便荔卡套现手续费问题引发了广泛关注和讨论。作为一种便捷的支付工具,便荔卡本应为持卡人提供便利,却因套现行为而衍生出复杂的手续费问题。这种现象不仅反映了金融监管的漏洞,也揭示了消费者在使用支付工具时面临的潜在风险。
首先,便荔卡套现的本质是通过虚假交易将资金从信用卡转移到其他账户。在这个过程中,发卡银行通常会收取较高的手续费,以弥补其在风险管理上的损失。然而,这些费用往往并未在用户申请卡片时明确告知,导致持卡人容易忽视其中的潜在成本。
其次,便荔卡套现手续费的收取标准存在不透明性。不同银行对套现行为的定义和收费标准各不相同,有的甚至通过复杂的计算方式让持卡人难以理解实际支付的成本。这种不透明不仅增加了消费者的决策难度,也为金融纠纷埋下了隐患。
再者,套现行为本身具有高度风险性。一旦被银行发现,持卡人可能面临信用卡额度调降、账户冻结甚至被列入黑名单的风险。而这些后果往往与最初通过套现获得的资金不成比例,使得这种行为的实际收益远低于预期成本。
最后,从长远来看,解决便荔卡套现手续费问题需要多方共同努力。一方面,银行应加强对套现行为的监管,并通过透明化的收费政策引导消费者合理使用信用卡;另一方面,消费者也需要提升自身金融素养,理性看待支付工具的便利性,避免因短期利益而承担长期风险。
总之,便荔卡套现手续费问题折射出的是现代金融体系中风险管理与用户教育的双重挑战。只有在各方共同努力下,才能构建一个更加健康、透明的信用卡使用环境。
相关文章
如何提升分期乐信用额度的秘密
信用额度的获取,本质上不是一次简单的“申请行为”,而是一场复杂精密的金融风控模型与用户信用行为数据的长期博弈。理解这一机制,必须从风控方(平台方或金融机构)的视角去构建认知框架。从外部观察,许多人认为...
分期乐逾期回收全解析:技术手段与信用修复
分期乐作为消费金融领域的典型代表,其核心业务模式建立在信用评估与分期支付的双重机制之上。平台通过大数据筛选用户消费能力,将商品价格拆解为多期还款计划,本质上是将消费行为转化为金融产品。这种模式在扩大消...
拍拍贷借款技巧与取款机还款攻略
拍拍贷借款的合理运用,核心在于资金用途与还款规划的匹配。许多用户将拍拍贷视为短期资金周转的工具,例如应急医疗支出、突发家装需求,或是抓住时间敏感的投资机会。关键在于避免将借款用于长期消费或风险较高的投...
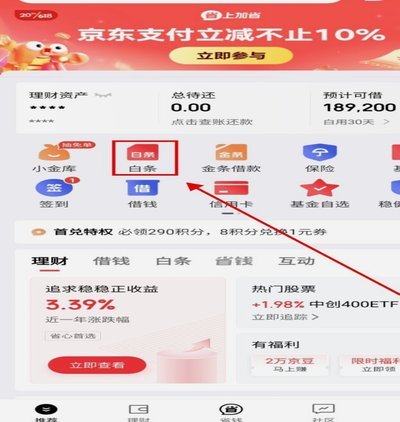
白条取现:科技让资金秒速到账
近年来,金融科技的发展使得支付和信贷服务更加便捷。以“白条取现秒回”为例,这背后的逻辑和实现方式揭示了现代金融产品如何无缝融合科技与用户的日常需求。首先,“白条”作为一种虚拟信用工具,用户可以先消费后...
花卡提现攻略
花卡作为数字支付工具的衍生形态,其核心价值在于消费场景的闭环设计。多数平台通过绑定特定商户或服务生态,将资金流转限制在消费链条内部。例如某电商平台的花卡,本质是用户预存资金形成的虚拟账户,其流动性受平...
白条取现影响征信吗?
近年来,随着互联网金融的快速发展,像“白条”这样的信用消费产品逐渐成为人们日常生活中不可或缺的一部分。特别是在紧急情况下需要资金周转时,“白条取现”的功能往往被视为一个快速解决方案。然而,在享受这种便...