揭秘花呗套现:风险与陷阱
套现花呗是一种不当利用蚂蚁集团旗下支付宝平台“花呗”服务的行为。通常,用户通过各种方式将未结清的花呗账单变现为现金,例如通过第三方支付平台、现金红包或其他金融手段进行操作。这种行为不仅违反了花呗的服务协议,也可能带来法律和信用风险。
套现花呗的现象在一些社交媒体和网络平台上引起了广泛关注。一些不法分子利用用户对财务需求的急切心理,以高额手续费为诱饵,诱导用户提供个人信息或支付费用,导致用户蒙受经济损失。此外,频繁使用此类服务可能导致个人信用记录受损,影响未来的借贷活动。
值得注意的是,随着监管政策的不断加强,套现花呗的风险也在逐渐增加。2021年6月,中国人民银行等四部门联合发布了《关于进一步规范信贷融资收费降低企业融资综合成本的通知》,明确规定了金融机构不得违规收费、转嫁成本。这一举措对于打击套现行为起到了一定的遏制作用。
总之,用户应当提高警惕,避免参与任何未经许可的套现活动,并应合法合理使用金融服务工具。同时,金融机构也需加强风险控制,维护良好的市场秩序和消费者权益。
相关文章
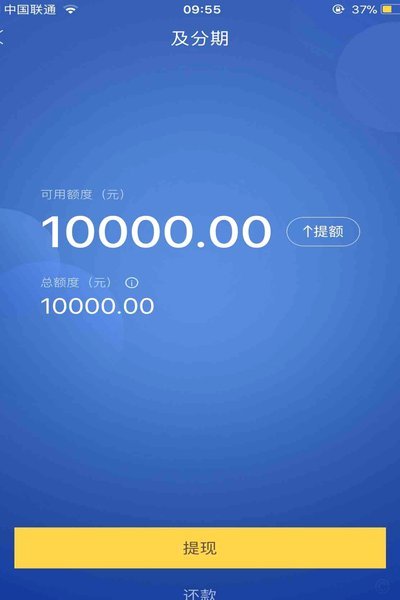
便荔卡包提现是否安全?关键因素解析
便荔卡包提现是否稳,并非简单可以给出“是”或“否”的答案。它是一个需要结合多个因素进行综合判断的问题,其中风险与收益的关系是关键所在。 从便荔卡包本身来看,其作为一种电商平台内嵌式账户,资金流转机制...
如何提升分期乐信用额度的秘密
信用额度的获取,本质上不是一次简单的“申请行为”,而是一场复杂精密的金融风控模型与用户信用行为数据的长期博弈。理解这一机制,必须从风控方(平台方或金融机构)的视角去构建认知框架。从外部观察,许多人认为...
花呗使用指南:稳健理财避雷技巧
花呗作为消费信贷工具,其本质是信用额度的短期借贷。用户在使用过程中需明确自身消费能力边界,避免将花呗视为“无限资金池”。合理使用的关键在于建立收支平衡模型,将花呗支出纳入月度预算框架,确保每笔消费都具...
白条取现:科技让资金秒速到账
近年来,金融科技的发展使得支付和信贷服务更加便捷。以“白条取现秒回”为例,这背后的逻辑和实现方式揭示了现代金融产品如何无缝融合科技与用户的日常需求。首先,“白条”作为一种虚拟信用工具,用户可以先消费后...
花呗提现遇到问题,该找谁解决?全方位指南
“花呗提现找谁”这个问题,远比单纯的账号冻结或交易纠纷要复杂得多。它触及了支付体系的信任基础,以及金融科技公司与用户之间的关系。花呗提现流程的背后,实际上是将用户的资金与多家银行账户连接起来,形成了一...
拿去花消费信贷:如何安全地实现平台支付?
近年来,"拿去花"这样的消费信贷产品越来越受到年轻消费者的青睐。它们不仅方便快捷,还能够帮助用户提高资金周转能力,享受提前消费的便利。然而,很多用户在实际操作中遇到了如何使用这类平台进行支付的问题。...