美团月付提现
美团月付提现功能的出现,折射出消费场景与金融工具的深度融合。用户通过该服务实现资金流转的灵活性,本质上是将信用额度转化为即时现金流。这种操作背后暗含着消费行为的重构——当支付方式从单纯的结算工具演变为...
24小时秒回资金,月付背后的真相
“24小时套现秒回商家月付”这个概念,表面上看似简单诱人,实则蕴含着一个极其复杂和高风险的商业模式,需要我们以专业的视角进行深度剖析。这种模式的核心在于利用特定类型的商户,通常是新兴电商平台上的小型商...
微信分付:套路真的可行的吗?
微信分付,一种看似便捷的支付解决方案,在商业活动中越来越普及。然而,“是否能将分付资金全部套出来”这个问题,并非简单的“是”或“否”,而是由一系列复杂的规则和技术限制所驱动的。从理论层面讲,用户很难通...
携程拿去花:如何查看可用现金额度
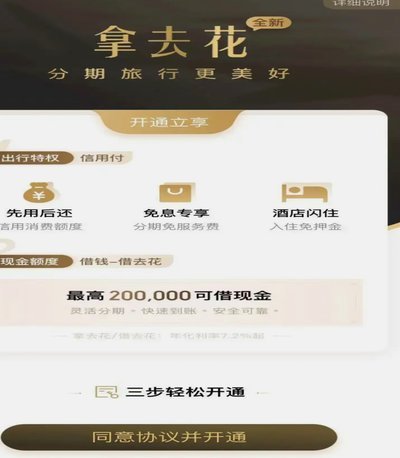
近年来,金融科技的发展使得旅行平台与金融服务逐渐融合。以携程为例,其旗下的“拿去花”产品已经成为许多用户解决短期资金需求的重要工具之一。“拿去花”本质上是一种信用消费服务,它通过提供借款额度来帮助用户...
分期乐3000额度,套现可行吗?
分期购物作为一种灵活的消费方式,近年来在中国市场取得了显著成功。消费者可以通过分期计划将购物额度分摊到多个月,缓解短期资金压力。然而,关于分期乐购物3000元额度能否套现,这一问题引发了广泛关注。对于...
微信分付到底安全吗?影响分析
微信分付套作为近年来新兴的支付方式,其影响和安全性一直是公众关注的焦点。作为一种基于微信支付的创新金融工具,它不仅改变了人们的消费习惯,也在一定程度上影响了支付生态的格局。然而,其潜在的风险和影响也引...
携程拿去花:信用支付让旅行更便捷
近年来,“携程拿去花”这一词汇频繁出现在网络和社交媒体上,成为旅游爱好者们热议的话题。实际上,“携程拿去花”并非一个正式的旅行服务品牌或者产品名称,而是对携程旅行网推出的“信用支付”功能的一种形象化的...
分期额度高,为何不能直接借钱?揭秘平台背后的秘密
分期乐有额度为啥不能借款?这看似矛盾的现象实际上反映了支付平台在用户行为管理上的精细化运作。分期额度通常是根据用户的支付历史、信用状况和经济能力来设定的,平台通过这种方式试图引导用户理性消费,避免过度...
美团月付可以买什么套出来
美团月付本质是场景化消费信贷工具,其额度设计初衷始终围绕餐饮、到店、出行等高频生活支付环节运转。网络上关于买什么套出来的追问,往往折射出用户短期资金周转的焦虑,却忽略了信贷产品与现金提取之间的底层逻辑...
享花卡能否直接提现?深度解析可行性与隐藏风险
享花卡作为消费金融领域的创新产品,其核心功能在于通过信用额度实现消费分期或账单支付。从金融工具的本质属性来看,提现行为本质上属于资金挪用,而享花卡的设计逻辑并未包含直接提现功能。这种设计源于对信用风险...