微信分期:精明消费的“时间溢价”
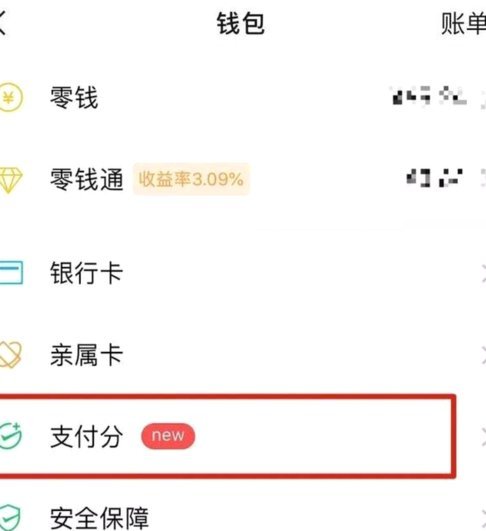
微信分期付并非简单的支付方式切换,其核心逻辑在于信用额度的预支与现金流的重构。这种支付模式打破了“即时支付、即时清算”的传统约束,将消费行为与资金结算在时间维度上进行了解耦。用户在使用时,面对的不再是...
得物怎么注册店铺
得物平台对于有意愿进行潮流商品买卖的个人或企业而言,是重要的发售渠道。店铺注册流程并非简单直接,需要提前规划好商品定位、账号资质,并理解得物平台的审核标准。首先,明确你的商品类型是关键。得物对售卖商品...
分期乐额度:新金融风向
分期乐消费额度提现的出现,折射出消费金融产品在用户需求端的深层演变。传统分期服务聚焦于商品购买场景,而额度提现功能将信用额度转化为流动性工具,本质上是将消费金融的边界从交易场景延伸至资金管理领域。这种...
分期乐有额度为何提不出
额度显示并非实时到账的活期资金,而是平台基于历史数据测算的动态授信区间。分期乐等互联网信贷产品的底层逻辑在于“授信”与“用信”分离,前端展示的数字更多承担获客转化功能。系统通过多维度画像赋予用户一个理...
用花呗怎样提现
花呗的本质是一种消费信贷额度的划拨,并非具备银行意义上的活期存款或即时提现功能。许多用户混淆了“消费能力”与“现金流”,误以为通过支付行为可以实现等值的现金周转。从金融机制分析,任何所谓的“提现”行为...
美团生活费如何变相套现
美团生活费,本质上是商家为了推广自身服务而提供的一种优惠券形式,用户接收后可用于特定品类的消费。围绕着“套现”这一行为,出现的主流思路并非直接将优惠券进行转让,因为平台对此类操作有着严格的限制和监控。...
美团月付2000如何取出
美团月付2000,看似简单的数字背后,反映的是一种消费信贷产品的流行与用户实际操作层面的困惑。许多用户在享受先消费后付款的便利时,往往忽视了资金提现的实际途径和潜在限制。直接“取出来”并非简单的一步操...
解析羊小咩商城额度体系背后的动态授信与风控逻辑
羊小咩商城额度体系的设计逻辑本质上是一场精准的用户行为解码。通过整合消费频次、客单价、品类偏好等多维数据,平台构建的动态授信模型能够捕捉用户潜在的信用轮廓。这种非传统征信方式突破了传统金融体系的硬性门...
诚e赊:诚信赋能商家,额度提升更高效
诚信额度提升,不仅仅是商家能够获得更大融资空间的利器,更是一种企业风险控制与信用体系建设的重要体现。 传统的授信机制主要依赖于主观判断和历史数据分析,容易受到信息不对称和人为因素的影响。而基于大数据...
分期乐额度被冻结如何解冻?
额度冻结是分期乐用户在使用过程中可能遭遇的一种信用管理机制。本质上,这并非平台单方面的处罚行为,而是基于风险控制模型对账户还款能力的动态评估结果。 许多用户的经历表明,当出现连续逾期、账户活跃度下降...