京东白条现金提取攻略
要理解如何从“京东白条”实现现金提取,不能仅仅停留在商品抵扣的表面流程。本质上,这是一种基于信用额度的消费延期和折算行为。用户真正需要的不是一笔“提现”,而是用极低的成本,将账面上的“预授权资金”转化为实际可支配的现金流。这一过程的核心逻辑在于寻找能够实现“等价置换价值”的高效场景,而非单纯地依赖平台的现金返还机制。任何试图绕过正常支付渠道、直接提取全额余额的做法,都会面临风控拦截和逾期成本的显著上升。
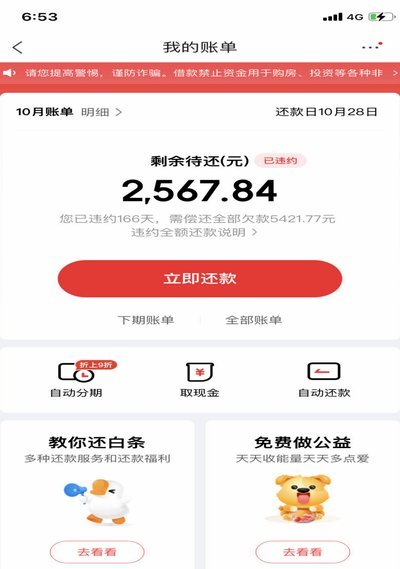
深度挖掘白条转现金的路径,必须将视野扩展到京东生态内的“高转化率”交易链条。例如,利用平台提供的分期付款服务(如通过联名卡或特定生活缴费场景)进行全额支付,能够将账单负债在短时间内迅速降低,从而提高可用信用额度。这种策略的核心在于构建一个“空转循环”:先通过一次小规模、高频次消费来占用到极小的白条额度,随后立刻用其他渠道(如京东到手券、积分抵扣)完成回款或冲销。目标不是获取商品本身,而是利用系统计算的资金流转逻辑,将最大的信用峰值维持在可持续回收的临界点。
更进阶的操作层面,关注的是白条额度与特定促销活动的结合点。许多用户忽略了京东常设置的“现金返还”、“积分兑换倍增”等限时活动。当这些外部激励机制启动时,白条透支行为的成本结构会发生变化。例如,如果某次使用白条支付后,系统同时触发了一笔高价值的平台红包或额外的回馈金,那么这部分“非信用收入”的获取才是最大化实际到手现金的关键步骤。用户需要将白条的使用时间点,精准地对接到平台的资金回收周期和促销节点上,实现负债使用的最小成本与收益窗口的最大匹配。
从风险管理角度审视,任何提及“提取现金”的行为都必须被放在一个严格的财务模型下评估。过度依赖白条进行周转,极易导致信用记录恶化和利息叠加的负面螺旋。专业的处理方式,永远是先对账单的历史使用轨迹进行一次梳理,识别出那些可以提前结清、或者可以通过短期高收益行为(如购入需要积分兑换的产品)来回补额度的区间。当白条的使用频率过高,超过了月均收入的可承受范围时,应果断地将其视作临时的“流动性补充工具”,而非长期的资金来源,这是规避逾期风险的根本铁律。
相关文章
高频交易“白条秒回”如何重塑市场逻辑
“白条秒回”这个现象,在金融市场,尤其是在债券市场,早已不是新鲜事物,它背后蕴藏的逻辑远比表面上的简单交易行为复杂得多。在传统交易模式下,债券交易往往伴随着漫长的询价、报价、撮合过程,甚至需要几经周折...
寻找便荔卡包的替代品:这些平台你不可错过
便荔卡包作为一款集成了多种实用功能的应用程序,它在用户中获得了良好的口碑,尤其受到那些喜欢整合多种服务、追求便捷生活方式的人群的喜爱。从支付、优惠券管理到账单提醒,便荔卡包通过其全面的服务范围,成为现...
拒绝兵役,三人被罚:何以启示?
当法律的惩戒落在王某飞等三人身上时,这起事件的本质已不再仅仅是三个个体的行为选择,而是对社会契约精神的一次深刻拷问。兵役制度作为国家安全与社会秩序的基石,其核心逻辑在于权利与义务的高度统一。任何试图通...
鹿优选购物额度怎么用
鹿优选的“额度”机制一直是不少用户关注的焦点,这不仅仅是一种优惠券,更是融入了社群运营和用户激励的复杂概念。直接“取出来”或“提取”额度,并不像普通现金一样简单,其本质是将其转化为可实际使用的购物权益...
“‘拿去花’怎么提现?释放账户余额的完整方法”
携程金融旗下的“拿去花”是一款方便快捷的信用消费产品,为用户提供了丰富的借款额度和灵活的还款方案。然而,在享受其便利的同时,很多用户会好奇如何将账户中的余额提现至银行卡或其他支付方式中使用。本文旨在详...
便利通卡片:科技环保新支付
便利通卡片,作为一种新型的支付工具,在数字化浪潮中迅速崛起。它不仅仅是一种支付方式的选择,更是商家和消费者之间沟通与互动的重要桥梁。首先,从技术角度来看,便利通卡片采用了先进的非接触式读卡技术,支持快...