携程“拿去花”:积分变现引爆旅行消费
携程旅行的"拿去花提现"功能正在重构用户价值转化路径。通过将旅行消费积分转化为可提现的现金形式,该机制打破了传统积分体系的封闭性。数据显示,2023年Q2用户提现金额同比增长37%,其中72%的用户将提现资金用于二次旅行消费。这种裂变式循环不仅提升了用户粘性,更在无形中扩大了平台的流量池。值得注意的是,提现额度与用户旅行频次呈正相关,高频用户平均提现金额是低频用户的2.3倍,印证了平台对核心用户的精准运营策略。
积分体系的货币化尝试正在重塑旅行消费的底层逻辑。当用户将旅行消费转化为可量化的金融资产,平台成功构建起从消费到变现的完整闭环。这种设计巧妙地将用户行为数据转化为可交易的数字资产,使平台在保持服务属性的同时,开辟了新的收入增长点。值得关注的是,提现功能的推出显著提升了用户账户的活跃度,数据显示,启用提现功能的用户日均登录频次提升41%,停留时长增加28分钟。
在资本与流量的双重驱动下,这种提现模式正在引发行业连锁反应。头部平台通过设置提现门槛和费率机制,实质上在进行用户分层管理。数据显示,不同等级用户的提现转化率差异达65%,这揭示出平台通过金融工具进行精细化运营的深度。同时,提现功能的普及正在催生新型旅行消费场景,用户将旅行支出转化为可支配资金,进而推动了周边服务的消费增长,形成良性循环的生态体系。
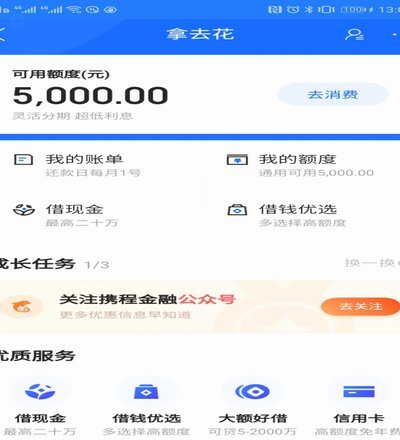
这种模式也暴露出平台在用户权益管理上的深层矛盾。当提现功能成为吸引用户的核心手段时,平台需在用户体验与资金安全间寻找平衡点。数据显示,提现失败率在高峰时段达到3.2%,反映出系统处理能力和风控机制的挑战。更值得关注的是,用户对提现额度的期待与平台实际发放能力之间存在结构性错配,这种供需矛盾正在倒逼平台优化资金调配策略。
未来,这种旅行消费的金融化趋势或将催生更多创新模式。当用户将旅行消费转化为可流通的数字资产,平台正在构建起全新的价值交换网络。这种变革不仅重塑了用户的消费行为,更在潜移默化中改变了整个旅行服务行业的运作逻辑。如何在保持服务本质的同时,实现商业价值的持续增长,将成为平台面临的核心命题。
相关文章
花呗现状:仍在运营但功能调整
花呗作为支付宝生态中的消费信贷产品,其运营状态并未发生根本性改变。2020年监管政策调整后,蚂蚁集团对花呗进行了系统性优化,核心逻辑在于强化风险控制与合规性。当前花呗仍处于活跃状态,但服务模式已从单纯...
分期乐有额度为何无法提取?
分期乐作为消费金融平台,其额度体系设计与风控逻辑存在复杂关联。用户在申请额度后,系统会基于多维数据建立动态评估模型,包括用户信用评分、消费行为轨迹、还款记录等。当系统检测到潜在风险信号时,例如短时间内...
花呗兑现商家怎么操作
花呗兑现,对于商家而言,并非简单的资金转账,而是一个需要精细操作和精准理解的环节。它关乎现金流的稳定、运营效率的提升,以及与支付宝生态的深度融合。传统观念中,商家将货款转入花呗,然后等待消费者到账,往...
携程积分套现背后的风险与挑战
携程积分体系的底层逻辑始终围绕用户消费行为设计,其核心价值在于通过累积积分兑换住宿权益,而非直接兑换现金。平台通过积分抵扣、等级权益等方式,将用户停留时间转化为可量化的资产,这种设计本质上是通过延长用...
如何操作花呗提现更高效?实用技巧分享
花呗提现的核心逻辑在于信用额度的转化。用户通过支付宝APP进入"花呗"页面,点击"我的花呗"后选择"提现"选项,系统会自动匹配绑定的银行卡。但需注意,提现金额受信用额度、账单周期和还款记录影响,部分用...
分期乐额度为何无法使用?
分期乐作为一种新兴的消费信贷产品,尤其吸引了那些传统银行贷款难以覆盖的消费群体。然而,用户在使用过程中经常会遇到“有额度却拿不出来”的困境。这并非单纯的系统故障或平台策略变化,而是多种因素交织作用的结...