微信分付防骗指南:警惕这些套路
“微信分付”现象,在个体经济和非正式交易中早已根深蒂固,但它也常常成为不良行为的温床。将“如何套出来”这一话题提起,往往带着一种焦虑与无奈,实则蕴含着对网络经济风险的警惕。其本质并非单纯的技术问题,而更是一种人性的弱点与制度的缺失。要理解“如何套出来”,首先需要认识到微信分付的运作机制:它本身并没有强制的追踪和审计功能,依赖的是交易双方的信任,以及移动支付平台对交易的简单监控。这种机制使得信息不对称成为常态,恶意行为者能够巧妙地利用信任关系,通过虚假承诺、隐瞒信息等手段,将资金转移并逃避责任。更重要的是,这种模式在缺乏有效的监管下,鼓励了“小推钱”行为,进一步扩大了潜在风险。 因此,对“套路”的出现,并非“技术漏洞”,而是效率低下监管、道德缺失与商业模式的共同产物。
具体而言, “套路”的表现形式多种多样,核心在于通过模糊的结算方式,将资金分摊到多个账户,使得最终责任难寻。例如,多人合资创业,一方承诺承担一定比例的资金,但实际控制权和风险承担却高度集中; 线上商家承诺提供“无理由退货”但实际操作中,通过虚假退款等手段挪用资金。更令人担忧的是,一些“套路”并非一笔之功,而是建立在长期信任基础上,逐渐侵蚀着交易双方的防线。 通过持续的“小推钱”,欺诈者逐步磨灭对方的警惕性,最终实现资金的无偿转移。关键在于,在微信分付这种隐蔽性的场景下,缺乏直接的证据链, 追踪和维权成本极高, 使得受害者难以追回损失。
“套路”的成功往往依赖于利用人性的弱点:对陌生人的信任、对群体效应的期待、以及对复杂商业关系的认知不足。 欺诈者会精心设计“巧妙”的结算方案,用模糊的语言,将责任分散到多个账户,诱导交易对象参与其中。同时,利用社交关系和“熟人互助”的氛围,加深对方的信任感。 此外,信息不对称也是一个关键因素。交易对象往往对项目、团队、商业模式缺乏深入了解,无法识别潜在的风险,从而成为欺诈者的目标。 这种现象也反映出,在缺乏明确的法律法规和监管规范的情况下,交易对象往往缺乏有效的保护措施。
应对“微信分付套路”的关键不在于技术上的“套现”,而在于制度上的突破与行为上的规范。首先,需要建立健全的法律法规,明确微信分付的法律地位,规范交易行为,明确各方的责任和义务。其次,移动支付平台应加强对交易的监控,提升风险预警能力, 建立完善的纠纷解决机制。更重要的是,提升交易对象的风险意识, 鼓励其在参与微信分付时保持警惕, 对项目、团队进行充分的调查和评估。 最后,构建良好的社会风气, 倡导诚信经营, 鼓励透明的结算方式, 共同营造一个健康的商业环境。 只有从根源上解决问题, 才能有效遏制“微信分付套路”的蔓延, 保护交易双方的合法权益。
相关文章
羊小咩提升额度攻略
要提升“羊小咩”购物额度,首先需要明确“羊小咩”购物平台的具体规则与流程。通常,提升购物额度的关键在于提高用户的信用评分和活跃度。这需要用户在平台上长期保持良好的交易记录和活跃行为,比如按时还款、积极...
花呗套现手续费多少?
近年来,随着花呗等消费信贷产品的普及,越来越多的消费者选择通过套现的方式来提前获得资金。然而,对于许多用户而言,了解套现花呗是否需要支付手续费,以及手续费的具体数额,依然是一个比较模糊的问题。实际上,...
分付秒到,套现如何应对?
近年来,随着移动支付的普及,“分付”作为一种便捷的支付与提现方式,在日常生活中越来越常见。然而,随之而来的是“套现”问题的出现,给个人和平台都带来了挑战。如何应对这一现象,成为许多人关注的焦点。 #...
分期乐平台:合规运营背后的逻辑
《分期乐平台的合法边界与合规运营探析》 法律框架下的生存逻辑中国互联网金融生态的快速演进,催生了分期乐这类消费金融平台的崛起。根据《电子商务法》《网络借贷信息中介机构业务活动管理暂行办法》等法规,...
微信分付套现现金?技术障碍与法律风险
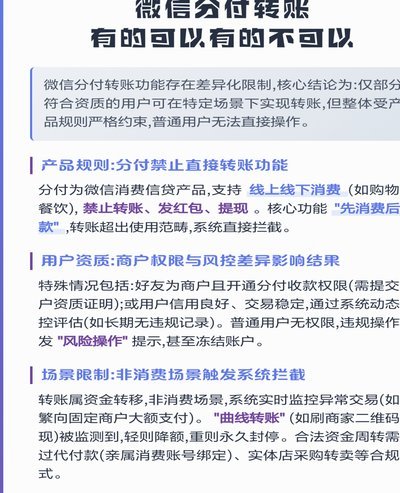
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在场景化消费基础上。用户通过绑定银行卡开通分付功能后,系统会根据信用评分提供一定额度的预支额度。这种设计本质上与信用卡分期或花呗分期存在本质差异,其...
羊小咩享花卡额度灵活提现攻略
羊小咩享花卡包额度提现,这一功能不仅为持卡人提供了便利,更是个人财务管理的一种有效手段。首先需要明确的是,“羊小咩享花卡”是由某知名金融机构推出的信用卡产品,旨在提供多样化金融服务的同时满足用户的个性...