花呗算法偏差与风险探析
花呗作为消费金融工具,其信用评估机制正面临算法偏差的隐忧。当前系统依赖的用户行为数据存在采集盲区,例如部分群体的消费场景未被有效纳入模型训练,导致信用评分出现结构性偏差。年轻用户或低收入群体常因非传统消费记录被误判为高风险,这种算法黑箱不仅影响借贷决策,更可能加剧金融排斥。更值得警惕的是,部分用户通过多账户分拆行为绕过风控,系统在识别异常交易模式时出现滞后,暴露出模型迭代速度与现实场景脱节的困境。
消费行为诱导机制正在重塑用户的财务认知边界。平台通过个性化推荐将分期付款包装成"先享后付"的消费特权,模糊了借贷与日常消费的界限。当用户习惯性将大额消费拆解为小额分期时,实际承担的利息成本被分散感知,这种认知错位导致过度借贷风险累积。更隐蔽的是,算法通过行为数据分析精准推送"必要消费",使用户在无意识中接受超出实际需求的信用额度,最终陷入债务循环。
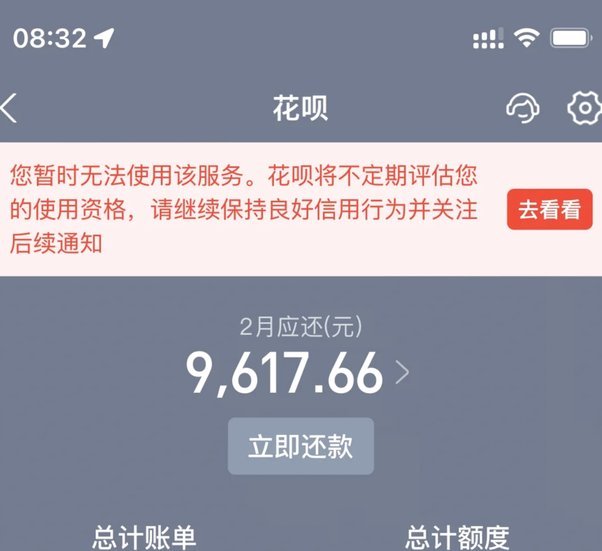
技术漏洞在支付链路中潜藏多重风险节点。从用户身份验证到交易数据加密,每个环节都可能成为攻击靶点。2022年某平台出现的支付接口漏洞事件显示,攻击者通过伪造交易请求绕过风控校验,导致数百万元资金被盗。更严重的是,部分用户在不知情情况下成为数据中介,其消费记录被第三方服务商用于精准营销,这种数据泄露不仅侵犯隐私权,更可能被用于非法征信欺诈。
用户教育缺失在信用体系中形成认知断层。多数用户将花呗视为免费资金周转工具,忽视其本质是信用贷款产品。当逾期记录被同步至央行征信系统时,部分用户因缺乏金融知识产生认知偏差,误认为"仅影响芝麻信用分"。这种误解导致违约行为常态化,最终形成"信用污点-借贷受限-消费降级"的恶性循环,暴露出金融素养教育在消费金融场景中的严重缺位。
监管框架在创新与风险之间持续博弈。现行制度对消费金融产品的风险评估标准仍沿用传统信贷逻辑,难以适配分期支付的复杂场景。当用户通过多平台分散借贷时,监管机构面临数据孤岛难题,难以准确评估系统性风险。更紧迫的是,随着AI风控技术的普及,算法歧视、数据滥用等新型风险正在形成,亟需建立包含技术伦理、数据安全、消费者权益的立体化监管体系。
相关文章
中国工程教育:重塑未来
中国工程教育的跨越式发展,本质上是应对复杂性挑战的战略转型。长期以来,中国工程教育模式,特别是以“应试教育”和“知识灌输”为特征的模式,在短期内为国家建设提供了大量人才支撑,但其内在逻辑已难以适应全球...
多头借贷为何屡次秒拒
在当前金融环境下,"多头借贷贷款秒拒急用钱"已成为一个不容忽视的现象。这种现象的背后,折射出借款人在资金需求与信用评估之间的矛盾。 金融机构的风控模型对多头借贷行为保持着高度敏感。当一个人同时向多...
借钱不易怎么办?
在当前的经济环境中,借钱越来越难,这不仅是个人经历的问题,更是整个社会系统性挑战的一部分。在资本市场波动、利率上升、监管收紧等多重因素下,传统的融资渠道逐渐关闭,人们面临着前所未有的资金筹措难题。...
拿去花消费信贷:如何安全地实现平台支付?
近年来,"拿去花"这样的消费信贷产品越来越受到年轻消费者的青睐。它们不仅方便快捷,还能够帮助用户提高资金周转能力,享受提前消费的便利。然而,很多用户在实际操作中遇到了如何使用这类平台进行支付的问题。...
花呗现象 平台有哪些
花呗现象的蔓延并非单一产品的胜利,而是消费金融生态重构的缩影。从最初作为支付宝的信用支付工具,其迅速渗透至线上线下场景,本质是互联网平台对传统信用体系的解构。这种解构打破了银行主导的信贷逻辑,通过大数...
如何操作花呗提现更高效?实用技巧分享
花呗提现的核心逻辑在于信用额度的转化。用户通过支付宝APP进入"花呗"页面,点击"我的花呗"后选择"提现"选项,系统会自动匹配绑定的银行卡。但需注意,提现金额受信用额度、账单周期和还款记录影响,部分用...