花呗现状如何?
花呗,作为阿里巴巴集团旗下的支付产品,其现状远比单纯的“好”或“坏”复杂,更体现了一种持续的进化和在宏观经济环境下的适应性。2024年初,花呗经历了一系列调整,包括对特定业务的收缩,以及更积极地向“数字茶几”场景拓展。最初,花呗的成功很大程度上依赖于其与蚂蚁集团的捆绑效应,以及对年轻消费者的精准挖掘。但随着监管趋严、消费习惯转变以及宏观经济下行压力,花呗的增长速度放缓,甚至在一些细分领域面临挑战。尤其是在“消费分期”这一核心业务上,为了避免过度负债风险,监管部门实施了更加严格的限制,导致花呗分期业务的增速明显放缓,甚至部分业务被迫退出。这种调整并非毫无预谋,而是阿里巴巴试图在合规框架内,重新审视花呗的战略定位,将焦点从大规模消费信贷转移到更稳健、更有价值的支付服务。
从数据层面来看,花呗的交易额仍然保持着显著的增长,这归功于其庞大的用户基数和在各行各业的广泛应用。尤其是在餐饮、零售等线下消费场景,花呗的渗透率依然很高,表明其在日常消费中的地位未曾动摇。然而,值得关注的是,花呗的“账变”现象,即用户在花呗余额中出现异常变动,引发了公众的广泛关注。这一问题并非技术故障,而是阿里巴巴在简化支付流程,提升用户体验的过程中,对账户资金流向进行的优化。这种优化虽然提高了支付效率,但同时也加剧了用户对账户透明度的担忧。因此,花呗在未来发展中,必须在提升用户体验的同时,确保资金安全和账户透明度,避免类似问题再次发生,否则将严重损害用户信任。
更深层次的分析表明,花呗的未来发展,正与整体的支付生态环境紧密相连。随着第三方支付的蓬勃发展,微信支付、支付宝等竞争对手凭借其强大的用户黏性和技术优势,在市场份额上持续蚕食。花呗能否在激烈的竞争中保持领先地位,取决于其能否不断创新,提升服务质量,并找到差异化竞争优势。例如,花呗在“本地生活”服务上的布局,以及与特定品牌、商家的合作,都体现了其对市场机会的敏锐捕捉。但这种布局的成功,也需要考虑当地消费市场的具体情况,避免盲目扩张。
此外,花呗的战略重心正在逐渐向“数字茶几”场景的拓展转变。这意味着花呗不再仅仅是个人消费的支付工具,而是成为了企业、商户、甚至政府进行支付结算的平台。这种转变不仅提升了花呗的业务价值,也使其在宏观经济层面发挥了更大的作用。但“数字茶几”场景同样面临着挑战,例如支付安全、数据隐私等问题。花呗需要不断加强安全防护,完善隐私保护机制,才能赢得用户信任,并在这种新型场景中占据优势。 总而言之,花呗的现在,既有增长的潜力,也面临着不容忽视的风险,其未来发展方向,将由阿里巴巴如何平衡创新、合规、用户体验等多重因素所决定。
相关文章
白条加油额度怎么提高?
白条加油额度的生成逻辑与平台风控体系存在复杂博弈。当用户通过白条支付油费时,系统会基于消费频次、支付金额、账户活跃度等维度动态评估信用额度。部分用户发现,在特定时段(如月末或节假日)通过绑定多张银行卡...
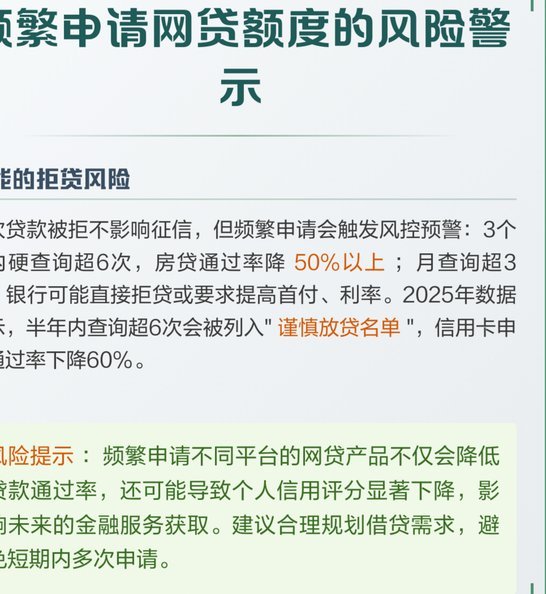
屡点网贷仍能申请怎么办
频繁点击网贷广告或尝试申请贷款,其最直接且隐蔽的伤害在于征信报告上的“硬查询”记录。每一次提交申请,金融机构都会向征信系统发起查询请求,这种高频次的查询记录在风控算法眼中并非单纯的浏览行为,而是极其强...
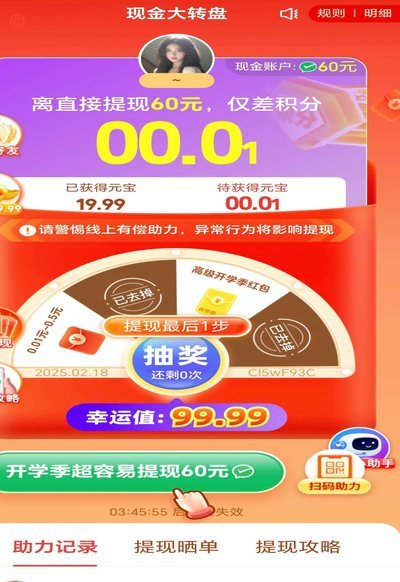
拼多多信用付:套现风险警示
近日,“拼多多信用付”引发关注,不少用户尝试通过各种途径套现,但需明确的是,信用付本为用户购物时提供的一种先享后付服务,而非直接的现金借贷工具。因此,从官方角度来看,套现行为不仅违反了服务协议,还可能...
如何将得物余额安全提现至银行卡?
得物平台以其丰富的二手交易内容和便捷的操作体验,吸引了众多用户。然而,对于一些用户来说,如何将得物的余额顺利提现至银行卡依然是一个需要解答的问题。 尽管得物提供了一些便捷的支付方式,但提现功能的设计仍...
分期乐额度怎么提高?这几招实用!
提高分期乐商品额度,不仅能够增加购物的选择空间,还能优化个人信用记录。要了解如何提升自己的额度,首先需要明确分期乐的评级系统和评分机制。 通常,分期乐会根据用户的还款历史、账户活跃度、支付习惯等多方...
花呗客服热线:快速解决问题
随着互联网金融的迅猛发展,越来越多的人选择使用线上支付工具来简化生活。支付宝旗下的花呗就是其中一款备受欢迎的产品,它不仅为消费者提供了便利快捷的分期付款服务,同时也吸引了大量商家入驻合作。然而,在享受...