深度解析:花呗套现8000,手续费背后的全部成本真相
理解“花呗套8000手续费多少”这一命题,需要的绝非简单的数字计算,而是一次多维度金融风险链条的深度解构。从专业角度审视,套现行为本身已经脱离了正常的消费信用范畴,其本质是变相的短期高息周转,与平台原始设计目的背道而驰。因此,任何讨论的费用构成,都必须超越表面看到的“手续费”标识。它实际上是一个叠加了平台原始融资成本、第三方资金撮合成本、操作方加价溢价,以及极高的时间风险溢价的复合定价体系。用户在查询的费用,绝不是一个固定浮动的百分比,而是一个高度不稳定的、取决于交易链路、资金流转速度和操作方议价能力的动态结果。我们首先必须清晰认识到,所有的非正规资金获取,其定价逻辑核心永远是风险对冲和超额利润提取,这决定了其费用结构天然具备极高的掠夺性。
如果将焦点从单一的“手续费”转移到“总成本模型”的构建,分析会更加全面。一个涉及8000元资金周转的流程,费用并非只来源于一笔固定的服务费扣减,它是一个时间维度和层级堆叠的结构。首先是平台的借贷成本(利息和资金占用费),这是基础成本层;其次是第三方资金提供方(通常是非正规的借贷中介)的风险管理费,这一部分往往占主导,且会根据资金的周转周期和保证程度进行剧烈浮动;最后,不可忽视的是滞纳金和催收费用。一套完整的费用模型,会呈现出指数级增长的特性,越是依赖快速、非规范的周转,其累积的总利息负担和风险溢价就会呈几何级数攀升,让原始的本金迅速被成本的灰色阴影所吞噬。
更深层次的专业分析指出,套现流程的最大陷阱,并非仅仅体现在手续费的账面计算上,而在于其对用户征信记录和未来财务决策权力的侵蚀。从信用系统的角度看,这种高频率、高额度、短期周转的透支行为,即便无法立刻体现在不良记录,也会在用户行为数据模型中留下难以磨灭的“异常模式”指纹。一旦用户陷入多方无法处理的债务泥潭,最终的成本将远超任何手续费的加总值——它体现为信用记录的污损、与正规金融渠道的通道受限,以及长期财务规划路径的自我截断。这种系统的、不可逆的“成本”,是任何费用计算器都无法量化的。
综上所述,对于“花呗套8000手续费多少”的提问,试图给出单一的、确定的数字是结构性的误导。作为专业的风险分析视角,我们应摒弃“费用是多少”的线性思维,转而掌握“成本如何构筑”的系统性认知。任何脱离正规、透明、可追溯的资金周转模式,其费用构成都是一张复杂且极不稳定的金融陷阱网。真正应该关注的,是资金周转的边际成本与自身现金流的匹配度,而非眼前的任何一笔账单。理解套现行为背后的机制缺陷,比计算眼前的手续费更为重要,这决定了用户能否在财务的洪流中保持清醒的认知和主动的控制力。
相关文章
羊小咩:打造垂直兴趣圈层的平台解析
羊小咩的出现折射出内容平台在用户需求细分领域的精准切入。不同于传统社交网络的泛化定位,该平台以“垂直兴趣社群”为核心构建逻辑,通过算法驱动的精准匹配机制,将用户需求与内容供给压缩至更微观的场景维度。这...
如何将得物余额安全提现至银行卡?
得物平台以其丰富的二手交易内容和便捷的操作体验,吸引了众多用户。然而,对于一些用户来说,如何将得物的余额顺利提现至银行卡依然是一个需要解答的问题。 尽管得物提供了一些便捷的支付方式,但提现功能的设计仍...
月付能套现吗?解析ibili
在探讨“月付可以套现吗”的问题时,首先要明确,“月付”通常指的是分期付款方式。这种支付形式常见于信用卡账单、贷款或某些消费行为中。然而,是否能将“月付”转换为现金(即套现),则取决于具体的使用场景和法...
得物提现到账时间揭秘
“得物提现”本身就是一个围绕着“套现”行为展开的复杂生态系统,因此“得物提现需要多久 套现到账”这个问题,不能简单地用一个时间点来回答。答案的核心在于,提现周期并非单一变量,而是受到交易金额、商品类型...
分期乐额度提现:智能秒到账
分期乐作为校园分期领域的头部平台,其额度秒提现功能的实现依赖于复杂的风控模型与资金流转体系。用户在申请额度时,系统会实时评估信用分、消费行为轨迹及还款记录,通过多维数据交叉验证降低授信风险。这种动态授...
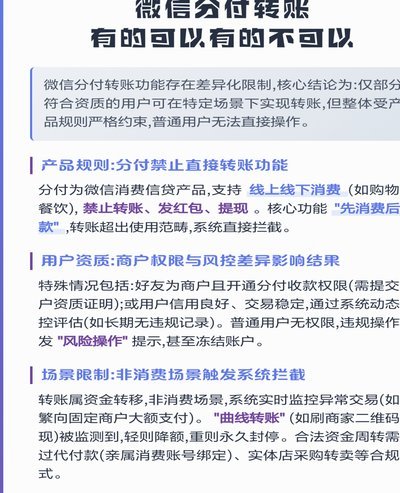
微信分付套现现金?技术障碍与法律风险
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在场景化消费基础上。用户通过绑定银行卡开通分付功能后,系统会根据信用评分提供一定额度的预支额度。这种设计本质上与信用卡分期或花呗分期存在本质差异,其...