花呗套现:费率陷阱与风险揭秘
花呗作为蚂蚁金服推出的信用支付工具,其手续费结构与用户行为存在复杂关联。当用户通过绑定银行卡进行还款时,系统会根据交易金额自动计算服务费。根据2023年最新费率标准,普通商户交易手续费率为0.6%至1.2%,而个人用户通过花呗进行消费时,手续费通常由商家承担,用户实际支付金额中已包含该成本。值得注意的是,部分特殊场景如跨境支付或特定商户类型,手续费率可能突破常规区间,需结合具体交易条款确认。
套现行为本质上是通过非正规渠道转移资金,其手续费计算逻辑与正常消费存在本质差异。当用户通过第三方平台进行花呗套现时,通常需要支付1%-3%的中介服务费,同时可能面临资金冻结风险。此类操作往往伴随高额隐性成本,包括账户冻结、征信受损甚至法律追责。值得注意的是,部分平台会通过拆分交易、虚假消费等手段规避监管,但此类行为已触及金融合规红线,存在极大法律风险。
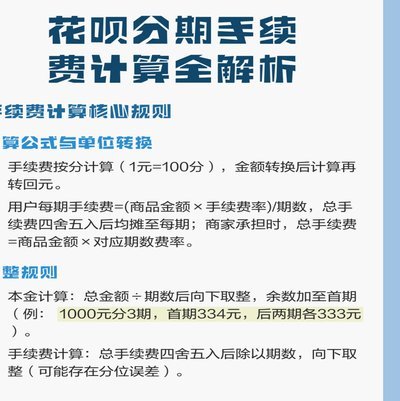
手续费率的波动与市场环境密切相关。2022年互联网金融监管趋严后,花呗商户费率普遍上浮10%-15%,部分场景甚至达到2%
合规使用花呗需建立在清晰的财务规划基础上。用户应优先通过官方渠道了解手续费明细,避免因信息不对称产生额外支出。对于高频使用场景,建议通过支付宝官方渠道申请费率优惠,或选择支持免手续费的特定商户。同时需警惕所谓"低费率通道"的营销陷阱,此类操作往往伴随资金安全风险。
手续费成本的优化本质上是财务管理能力的体现。用户可通过调整消费结构、合理规划还款周期等方式降低实际支付成本。例如,利用花呗的账期优势进行短期资金周转,或通过分期付款平滑手续费支出。关键在于建立风险意识,避免因短期利益损害长期信用记录。合规使用才是可持续的财务策略。
相关文章
高频交易“白条秒回”如何重塑市场逻辑
“白条秒回”这个现象,在金融市场,尤其是在债券市场,早已不是新鲜事物,它背后蕴藏的逻辑远比表面上的简单交易行为复杂得多。在传统交易模式下,债券交易往往伴随着漫长的询价、报价、撮合过程,甚至需要几经周折...
拆解嗨花呗:消费背后的信用陷阱和心理机制
嗨花呗的信用评估模型通过多维度数据交叉验证,构建出动态信用画像。其核心在于将用户消费轨迹、还款记录与社交关系链进行深度关联,形成非线性评分体系。这种设计既强化了风险控制能力,也模糊了传统借贷的边界。当...
花呗套现手续费多少?
近年来,随着花呗等消费信贷产品的普及,越来越多的消费者选择通过套现的方式来提前获得资金。然而,对于许多用户而言,了解套现花呗是否需要支付手续费,以及手续费的具体数额,依然是一个比较模糊的问题。实际上,...
分期乐额度提现:智能秒到账
分期乐作为校园分期领域的头部平台,其额度秒提现功能的实现依赖于复杂的风控模型与资金流转体系。用户在申请额度时,系统会实时评估信用分、消费行为轨迹及还款记录,通过多维数据交叉验证降低授信风险。这种动态授...
花户急用钱,这里有解决方案
花户,这个在移动支付领域占据重要地位的品牌,近年来其用户数量持续增长。当用户遇到短期资金周转困难时,自然会产生“花户急用钱有平台借吗?”的疑问。直接答案是肯定的,花户App内部有“花户借”功能,可以满...
花呗循环套取,信用飞轮的代价
“套花呗”的本质,并非单纯的资金挪用,而是一种对现代信贷工具循环机制的深度误解与系统性滥用。从专业的财务风险视角审视,核心行为模式是将短期、小额的循环信贷,误用于解决非周转性质的刚性支出缺口。当借款人...