美团月付费,精细化管理
美团月付小额取现手续费的定价逻辑,本质上是平台对资金流动性风险的量化表达。其费率结构通常包含基础费率与动态调整系数,前者反映资金成本,后者则与用户信用评级、取现频率等变量挂钩。例如,某用户若连续三个月取现金额低于月付额度的20%,系统可能触发费率上浮机制,这种设计旨在抑制过度依赖取现功能的用户行为。值得注意的是,部分场景下手续费会以"服务费"名义呈现,需通过账单明细中的分类编码识别,避免用户误判为额外消费。
用户行为模式直接影响手续费的显性化程度。高频小额取现者往往面临更复杂的费率矩阵,因平台需通过手续费平衡运营成本与用户留存率。数据显示,月均取现次数超过5次的用户,其手续费支出占比可达月付额度的1.2%-3.5%。这种设计既是对资金周转效率的优化,也隐含着对用户消费习惯的引导——鼓励大额支付以降低单次交易成本。但部分用户通过拆分交易规避费率,导致平台需动态调整阈值参数,形成持续博弈。
平台在手续费策略中嵌入了多重风控模型,其核心是通过费率杠杆调节用户资金使用节奏。例如,针对新用户设置的"首单免手续费"政策,实质是通过降低初始成本获取用户粘性,而后续费率的阶梯式调整则用于筛选高价值用户。这种策略使手续费成为用户生命周期管理的重要工具,而非单纯的财务负担。数据显示,采用分段费率的用户群体,其月付账户的活跃度比单一费率用户高18%。
用户应对策略需建立在对费率结构的精准理解之上。部分用户通过设置自动还款提醒,将取现行为与还款周期绑定,从而降低手续费支出占比。更有用户利用平台提供的"分期还款"功能,将单笔取现转化为分摊成本的长期负债,这种操作虽能缓解短期压力,但可能增加整体资金成本。值得注意的是,部分用户通过第三方工具监控手续费变动,这种行为已引发平台对数据接口安全性的重新评估。
未来手续费机制或将向更精细化方向演进,基于AI的动态定价模型可能取代传统固定费率。这种变化将使手续费成为用户信用画像的重要组成部分,而非简单的成本支出。平台通过手续费数据反哺风控系统,形成闭环管理,最终实现资金使用效率与用户体验的动态平衡。这种趋势下,用户需重新审视取现行为的财务影响,将手续费纳入整体资金规划体系。
相关文章
便利卡购买指南:线上线下全攻略
在探讨“便利卡哪里有购买”这一话题之前,首先需要明确的是,便利卡通常指的是各种预付卡、会员卡、优惠卡等,广泛应用于购物、娱乐、交通等多个领域。不同类型的便利卡,其购买渠道和方式也各有不同。 首先,...
优化便荔卡购物额度秒到账技巧
便荔卡购物额度获取与秒到账并非简单的“取钱”,而是一个基于信用、实时风控和智能匹配的生态系统运作。要理解如何高效地将额度秒到账,首先要认识到便荔卡的本质:它不仅仅是一张电子支付卡,更是一个连接用户与商...
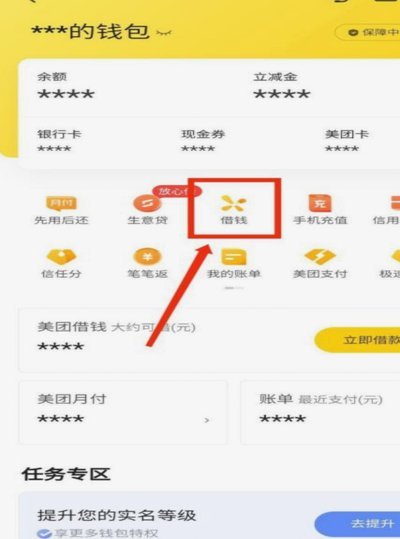
美团月付怎么提现
关于“美团月付怎么取现金”的讨论,其实背后反映了用户对于灵活支付方式的需求。美团月付是一种预付费模式的信用产品,类似于信用卡分期付款或先享后付服务。不过,与传统信用卡不同的是,它更加注重用户体验和服务...
资金难求?别慌,冷静分析!
当资金需求无法通过常规渠道满足时,陷入“哪也借不到钱”的困境,往往是个人财务健康亮起红灯的信号。首先,需要冷静分析自身财务状况,而非仅仅着眼于立即解决燃眉之急。深入评估收入、支出、资产和负债,明确导致...
美团月付提现平台详解
美团月付提现平台的核心竞争力在于其与美团生态的深度绑定。用户在使用外卖、到店等服务时积累的信用额度,可直接转化为提现资金,这种场景化金融模式打破了传统借贷的时空限制。平台通过大数据分析用户消费行为,动...
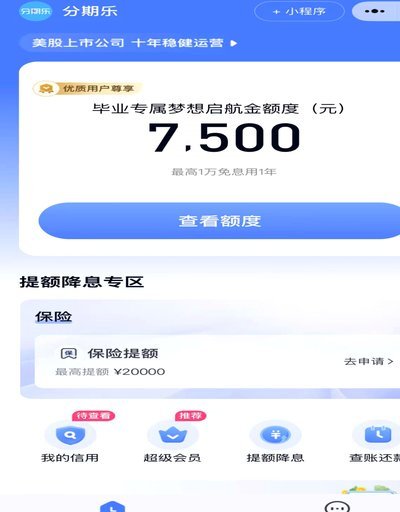
分期乐真的靠谱吗?
探讨“分期乐是正规借款平台嘛”这一问题,核心切入点绝不应停留在平台展示的表面资质,而必须深入其背后的金融生态链和监管灰色地带。任何快速、便捷的借款渠道,其“正规性”往往是一个多维度的概念,涉及到法律合...