花呗的安全真相,远比你想的复杂
花呗平台的安全讨论,绝不能仅仅停留在“数据是否会被泄露”的表层层面。一个成熟的金融科技产品所具备的安全体系是多维度的,它涵盖了技术防护、风控模型以及用户自身的行为约束。从系统架构看,依托大型银行背书的消费信贷平台,其基础的数据加密和交易链路安全标准已经是业内顶尖水平。资金流向与信息隔离遵循严格的监管框架,任何核心数据层面的泄露风险,都会触发多重冗余警报机制,这构筑了坚不可摧的技术护城河。因此,在系统级的恶意攻击层面,我们不必过度恐慌;真正需要深入剖析的,是模型运行与用户使用习惯之间产生的风险盲区。
真正的潜在高风险区域,往往并非出在平台代码缺陷上,而是嵌于人性的消费心理学曲线之中。信贷产品的设计逻辑本身,就极大地刺激了用户的即时满足感和“虚拟拥有权”。用户将花呗视为一张无限的、具备超前购买能力的信用卡,而非一个有明确还款期限的金融工具。这种心理陷阱导致的核心风险,是财务脱节:当消费行为脱离了实际现金流的匹配模型时,哪怕平台系统安全无虞,用户的个体财务安全也会遭遇结构性透支。过度依赖这笔信贷额度进行日常开销升级、甚至用于周转缺乏稳定回款周期的资金链,其后果带来的不是系统崩溃,而是个人的财务疲劳和风险堆积。
从一个深度专业的角度来看,使用花呗必须建立一套“有限制”的使用操作系统。我们需要将平台定位为高杠杆的消费优化工具,而非零成本的免费支付代金券。管理的关键不在于避免使用,而在于构建严密的约束机制:核心原则是让每一个透支的行为都强制触发用户对未来现金流的理性预估。这要求使用者必须像运营小型企业一样对待自己的信用记录——每次消费都要计算“实际支出”和“信用负债峰值”。尤其要警惕其提供的分期付款服务,它极易造成认知上的误区,让使用者将单次高额交易平摊成一系列看似可承受的小块,从而模糊了实质的债务规模。
综上所述,评估花呗平台的安全等级,必须将其视作一个复杂的“信任与风险生态系统”。平台方已经提供了世界级的技术屏障,保障了数据的物理层和资金流动的合规性;但最终决定其安全性底线的,始终是用户自我的理性边界感。要真正做到安全无虞的消费体验,专业建议是从使用工具到管理行为的模式转换:将信用额度视为一种“财务缓冲带”而非“无限提款机”。只有将信贷产品的潜在风险内化为个人严格的金融纪律,才能真正实现驾驭花呗的最大效能,避免被其便利性所裹挟。
相关文章
中国工程教育:重塑未来
中国工程教育的跨越式发展,本质上是应对复杂性挑战的战略转型。长期以来,中国工程教育模式,特别是以“应试教育”和“知识灌输”为特征的模式,在短期内为国家建设提供了大量人才支撑,但其内在逻辑已难以适应全球...
商户收款费,该如何算?
### 深 资金流转中的手续费,不只是数字游戏:费率背后的商业智慧解析资金流转,不只是简单的数字游戏,商户收款方式选择决定成本。费率,直接关系利润。固定百分比变动差异,商户餐饮餐饮波动,小费,餐饮...
鹿优选账号注销:难点与应对
鹿优选账号注销并非如同大多数平台那样直接提供便捷的“注销”入口,这与平台过去的发展模式和用户维系策略息息相关。其账号处理方式更倾向于“冻结”而非彻底注销,这源于早期鹿优选的社群电商模式,用户账户往往与...
2025年羊小咩临时额度问题探析
2025年羊小咩的临时额度调整计划引发了广泛关注。这一政策的核心在于通过灵活的资金安排,为企业和个人提供短期流动性支持。从实施效果来看,它确实缓解了部分市场主体的资金压力,但同时也暴露了一些不容忽视的...
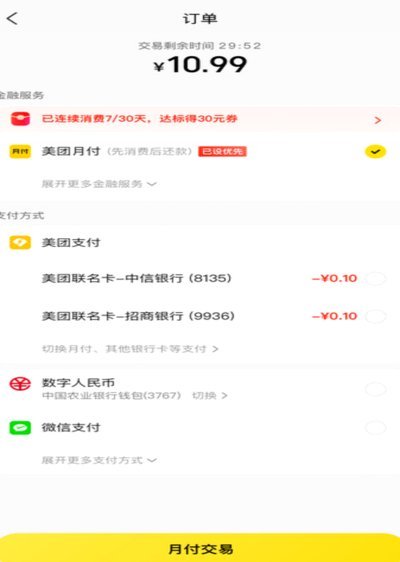
美团月付手续费陷阱揭秘
### 美团月付手续费的潜规则与用户权益保护 #### 一、手续费的隐形陷阱 许多用户在使用美团月付时,发现账单中频繁出现手续费,却不清楚其计算逻辑。实际上,美团月付的手续费并非简单的百分比扣除,而...
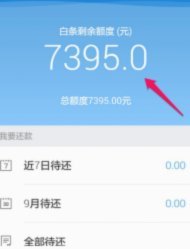
白条额度为何商家取不出
许多用户在尝试通过特定商家“取出白条额度”时,往往会陷入支付失败或提示无法使用的窘境。这种挫败感通常源于对信用支付本质的误解。白条作为一种互联网信用消费工具,其底层逻辑是严格基于“消费场景”而设计的,...