花呗套现合法吗?灰色地带下的争议
## 花呗套现:擦边前行的灰色经济
花呗作为支付宝提供的信用支付产品,凭借其便捷性和额度优势,在消费市场中占据了重要地位。然而,围绕"套现花呗是否合法"这一话题的讨论从未停息。表面上看,这是一场关于金融创新与监管边界的争议,实则折射出数字经济时代信用体系面临的深层次挑战。
从法律层面来看,套现花呗的行为游走于灰色地带。根据《合同法》,用户与蚂蚁集团签署的协议明确禁止套现等滥用额度行为。但现行法律对于"套现"这一概念缺乏明确定义,导致监管存在模糊空间。司法实践中,各地法院对套现行为的认定标准不一,进一步加剧了法律风险。
从平台角度来看,蚂蚁集团采取了一系列措施来防范套现风险。通过建立风控模型、限制交易场景和监控异常交易,努力遏制套现行为。但面对巨大利益诱惑,一些商家和个人仍然铤而走险。这种现象不仅损害了支付系统的公平性,还可能对金融稳定构成威胁。
当前,监管层面对花呗套现的容忍度正在降低。中国人民银行已将第三方支付平台纳入重点监管范围,要求相关机构加强风险防控。可以预见,随着监管政策的收紧和法律框架的完善,套现花呗的灰色空间将被进一步压缩。
对于用户而言,在享受信用支付便利的同时,必须清晰认识到套现行为的法律风险。这种行为不仅可能承担民事责任,还可能面临行政处罚甚至刑事责任。在数字经济快速发展的今天,维护个人信用记录和合规使用金融服务才是明智选择。
总的来说,花呗套现现象暴露出现行金融监管体系与创新之间的矛盾。如何在鼓励金融创新与防范系统性风险之间找到平衡点,是监管部门、平台方和用户共同面临的课题。未来,随着法律法规的完善和监管力度的加强,这种擦边前行的灰色经济终将面临更严格的考验。
相关文章
羊小咩逾期还款的困境
羊小咩的还款问题,本质上是当代普惠金融挑战的缩影。初期,通过社交媒体平台和熟人介绍,羊小咩得以迅速积累用户,将其业务模式构建在低门槛、高便利性的基础上。然而,这种快速扩张背后,潜藏着巨大的信用风险。最...
拍拍贷贷款:借与不借的两难抉择
拍拍贷作为一种新兴的消费金融产品,其模式和影响引发了广泛的讨论。要判断“有用拍拍贷贷款的吗怎么样”,需要从多个维度进行审视,不能简单地将其视为“好”或“坏”。首先,拍拍贷的核心价值在于它提供的“无抵押...
拿去花取现为何不见现金?
近日,关于“拿去花的取现怎么没有了现金”这一话题在网络上引起了广泛关注。作为一款消费金融产品,“拿去花”的用户在尝试进行线下取现操作时发现,明明已经通过银行卡或第三方支付平台完成提现流程,但实际却并未...
分付秒到,套现如何应对?
近年来,随着移动支付的普及,“分付”作为一种便捷的支付与提现方式,在日常生活中越来越常见。然而,随之而来的是“套现”问题的出现,给个人和平台都带来了挑战。如何应对这一现象,成为许多人关注的焦点。 #...
得物提现:速到与选择
得物平台的商品交易及随之而来的提现环节,实则构建了一套围绕信任与流通的复杂体系。不少用户将得物视为闲置物品的变现渠道,而提现速度和方式直接影响着用户体验和资金周转。得物之所以能够成为潮流市场的重要力量...
微信分付套现现金?技术障碍与法律风险
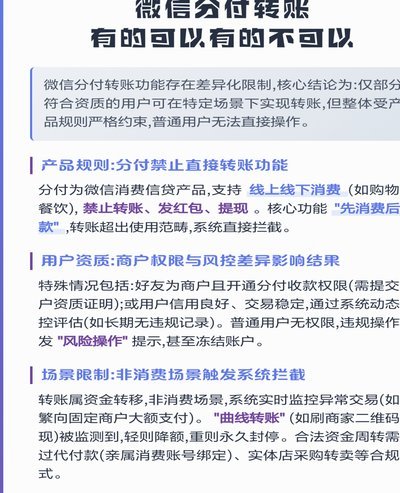
微信分付作为微信支付生态中的信用工具,其核心逻辑建立在场景化消费基础上。用户通过绑定银行卡开通分付功能后,系统会根据信用评分提供一定额度的预支额度。这种设计本质上与信用卡分期或花呗分期存在本质差异,其...