花呗业务调整与优化
面对“花呗即将关闭”的舆论风声,许多用户在经历额度缩减、功能调整或审批收紧时,极易产生一种功能性退化的错觉。实质上,这种所谓的“关闭”并非业务的终结,而是一场深刻的规模收缩与功能重塑。用户感知到的“萎缩”,本质上是支付平台在经历从“流量扩张型”向“风险防控型”转变的阵痛。当信用扩张的边界不再随流量增长而无限制蔓延,这种主动的退却,更像是对业务边界的一次重新划定,而非彻底的退出舞台。
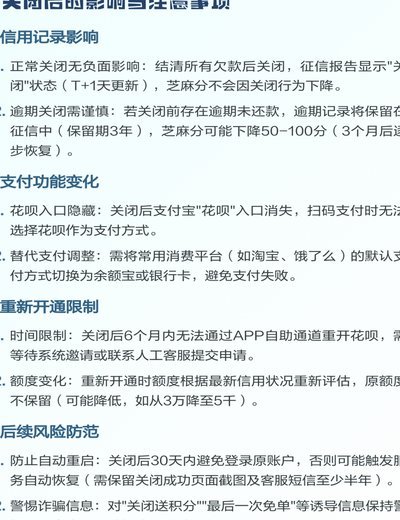
深入剖析这种变动的底层逻辑,监管环境的趋严是无法回避的核心变量。随着金融监管框架的不断完善,互联网金融不再具备“野蛮生长”的温床。对于花呗这类承载着大规模信贷功能的工具而言,合规化意味着必须从单纯的“信贷扩张”转向“精细化运营”。监管部门对杠杆率、资金来源以及消费者权益保护的严苛要求,迫使原本高度灵活的信用工具必须戴上“紧箍咒”。因此,功能的收敛与权限的调整,实际上是金融工具在法律框架内寻求生存空间的正当诉求。
另一层维度的变革来自于互联网巨头自身商业逻辑的迭代。对于蚂蚁集团而言,过去的模式依赖于高频支付带动高杠杆信贷,但在当前的宏观经济环境下,这种模式的边际收益正在递减,而风险敞口却在不断扩大。当前的策略重心已从单纯的“信用额度供给”转向了“支付生态的稳健性”。花呗正逐渐从一个独立的、具有高度扩张性的信用工具,演变为支付生态中更受控、更审慎的组成部分。这种从“信贷驱动”向“生态赋能”的转型,预示着其业务形态正经历从量变到质变的迁徙。
站在行业转型的关口,我们应当意识到,一个全民信贷扩张的“狂飙时代”已经告一段落。未来的金融服务将不再以“简单易得”为唯一的竞争壁垒,而将以“精准风控”与“服务深度”作为核心护城河。对于普通用户而言,不必过度纠结于功能是否会“消失”,而应关注信用额度背后逻辑的迁移。与其担忧工具的终结,不如理解信用价值的回归。这种回归,标志着数字化金融正从狂热的泡沫期,步入一个更加理性、有序且具备可持续性的成熟周期。
相关文章
微信分付的实现与操作指南
微信分付,并非微信原生功能,而是基于微信支付能力,通过第三方服务商构建的收款解决方案。其核心在于将一笔大额账单拆分成若干份小额付款,由多人共同承担。这套机制的实现,并非简单地修改微信支付的参数,而是需...
得物平台提现到账时间及影响因素解析
得物平台的提现到账时间与卖家选择的提现方式密切相关。平台提供的即时到账功能通常适用于部分合作银行,这类提现需通过第三方支付通道完成,资金在1-3个工作日内到达绑定账户。而常规的银行转账方式则依赖于银联...
白条猪最新价格行情解析
当前市场行情显示,白条猪的价格波动已成为养殖业和消费市场关注焦点。作为生猪产业链的终端产品,白条猪的价格不仅反映养殖成本,更与饲料价格、供需关系、疫病防控等多重因素密切相关。从近期市场数据来看,白条猪...
优化便荔卡购物额度秒到账技巧
便荔卡购物额度获取与秒到账并非简单的“取钱”,而是一个基于信用、实时风控和智能匹配的生态系统运作。要理解如何高效地将额度秒到账,首先要认识到便荔卡的本质:它不仅仅是一张电子支付卡,更是一个连接用户与商...
分付提现:不止是手续费
分付提现手续费的本质,绝非一个简单的货币扣减行为,它反映的是一套复杂的跨层级交易成本模型。从专业角度审视,每一笔分付提现,都意味着资金跨越了多个技术节点、合规域和金融网络。费用结构并非固定参数,而是系...
美团月付手续费陷阱揭秘
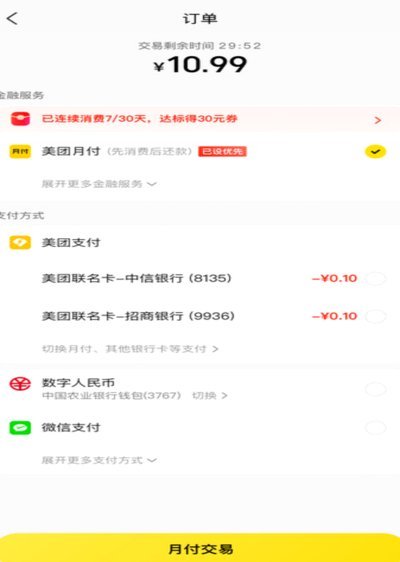
### 美团月付手续费的潜规则与用户权益保护 #### 一、手续费的隐形陷阱 许多用户在使用美团月付时,发现账单中频繁出现手续费,却不清楚其计算逻辑。实际上,美团月付的手续费并非简单的百分比扣除,而...