分付额度怎么套出现金 平台的钱
随着金融科技的发展,越来越多的用户选择通过信用消费产品进行购物和支付。其中,“分付”作为一种新型的支付工具,在众多消费者中占据了重要位置。它不仅为用户提供了一种便利的消费方式,还赋予了他们一定的资金周转灵活性。然而,如何合理地利用“分付额度”,将其转换成实际可用的资金,成为许多用户关注的重点。
要将“分付额度”套现并提取现金,首先需要明确的是这种操作的风险和合规性问题。任何绕过官方渠道直接提现的行为都可能存在法律风险以及违反平台服务条款的情况,因此,在考虑此类方法前,请务必咨询专业人士或查阅相关法律法规,确保所采取的行动符合规定。
针对合法合理的资金周转需求,“分付”本身提供了一些间接的方式帮助用户实现资金的灵活运用。例如,可以通过购物、充值等消费方式来提升信用额度,并利用这些额度进行必要的支付活动;或者将“分付”用于购买理财产品的投资,从而达到间接获取现金的效果。此外,在某些特定情况下(如遇到紧急需求),部分平台也会推出临时性的提现功能以满足用户的即时需要。
值得注意的是,“分付额度”的套现虽然看似便捷快捷,但实际上蕴含着不小的金融风险与财务成本。高利率的借贷行为、信用透支等都可能导致债务累积甚至陷入不良信誉记录,影响到个人未来的信贷机会和生活质量。因此,在考虑通过“分付”或其他形式进行资金周转时,请审慎评估自身财务状况及还款能力,并采取科学合理的财务管理策略。
综上所述,“分付额度”的套现需要谨慎对待,了解并遵守相关规定的同时,探索更为安全可靠的资金管理方法才是长久之计。
相关文章
高频交易“白条秒回”如何重塑市场逻辑
“白条秒回”这个现象,在金融市场,尤其是在债券市场,早已不是新鲜事物,它背后蕴藏的逻辑远比表面上的简单交易行为复杂得多。在传统交易模式下,债券交易往往伴随着漫长的询价、报价、撮合过程,甚至需要几经周折...
便利通卡片:科技环保新支付
便利通卡片,作为一种新型的支付工具,在数字化浪潮中迅速崛起。它不仅仅是一种支付方式的选择,更是商家和消费者之间沟通与互动的重要桥梁。首先,从技术角度来看,便利通卡片采用了先进的非接触式读卡技术,支持快...
抖音商家24小时极速套现术
“24小时套现商家”的表象,并非简单地描绘了一个高效的资金流转机制,它实质上是当代短视频电商生态中资金周转速度达到极限的一种流量模型投射。我们不能将这种操作单纯视作一次交易行为,而必须将其解构为一套由...
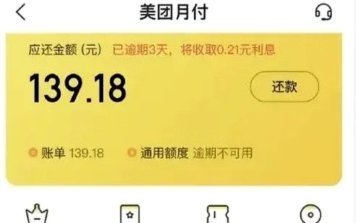
揭秘美团月付背后的金融陷阱
任何对“月付”机制的深层探讨,必须首先将其剥离为纯粹的金融信贷周期,而非表面的消费行为。美团等平台所构建的月付体系,本质上是一个基于信用锚点效应的现金流模型。用户在购买那一刻,支付的并非全额款项,而是...
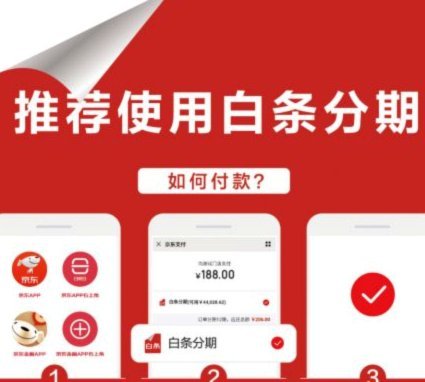
京东白条能用吗?
京东白条本质上是一个高频的、基于生态链的短期循环信用额度。理解“提现”这个行为,必须首先打破“白条等同于现金”的固有认知。它并非一个单纯的资金池,而是京东内部为促进消费行为而建立的信用杠杆机制。从金融...
微信分付防骗指南:警惕这些套路
“微信分付”现象,在个体经济和非正式交易中早已根深蒂固,但它也常常成为不良行为的温床。将“如何套出来”这一话题提起,往往带着一种焦虑与无奈,实则蕴含着对网络经济风险的警惕。其本质并非单纯的技术问题,而...